Ngân hàng Nhà nước vừa công bố báo cáo tổng hợp ý kiến dự thảo sửa đổi, bổ sung Nghị định về thanh toán không dùng tiền mặt.
Trước đó, tại dự thảo, nhà điều hành tiền tệ cho biết có nhiều tài khoản thanh toán hợp pháp nhưng khách hàng bỏ quên, không còn nhu cầu sử dụng và không phát sinh giao dịch trong thời gian dài. Số khác là tài khoản nặc danh, mạo danh do tội phạm mở bằng giấy tờ cũ, giả.
Theo quy định hiện hành, tài khoản thanh toán bị đóng khi chủ tài khoản yêu cầu, đã chết, vi phạm các hành vi bị cấm... Đối với khách hàng tổ chức, việc này thực hiện khi họ chấm dứt hoạt động.
"Trường hợp không thỏa thuận được với chủ tài khoản thì chưa có cơ chế để xử lý", Ngân hàng Nhà nước cho hay.
Do đó, cơ quan này đề xuất bổ sung quy định ngân hàng được đóng tài khoản không phát sinh giao dịch từ 3 năm trở lên, trừ trường hợp có thỏa thuận trước với khách hàng. Sau khi đóng tài khoản, ngân hàng theo dõi số dư còn lại để hoàn trả khi người thụ hưởng hợp pháp yêu cầu.
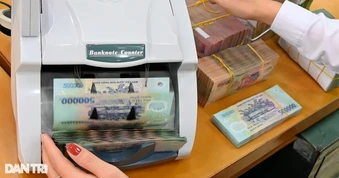
Kiểm tra giao dịch tiền (Ảnh: Mạnh Quân).
Tại báo cáo tổng hợp, bên cạnh các ý kiến đồng tình, MB đã đưa ra quan điểm trái ngược khi đề xuất rút ngắn thời hạn này xuống chỉ còn 1 năm (12 tháng).
MB nhận thấy khoảng thời gian 1 năm là đủ để xác định một tài khoản không còn giá trị sử dụng thực tế. Việc duy trì các tài khoản không hoạt động quá lâu chỉ làm tăng rủi ro bị tội phạm lợi dụng để trung chuyển tiền bẩn và gây lãng phí nguồn lực hệ thống.
Một số bên như VBF, Vietcombank, HSBC lại muốn đây là quyền quyết định của các ngân hàng. Khi đủ điều kiện, các ngân hàng có thể quyết định đóng hoặc duy trì, trừ trường hợp đã thỏa thuận với chủ tài khoản.
BIDV lại đề xuất quy định theo hướng duy trì tài khoản có số dư lớn hơn 0, còn đóng tài khoản hết sạch tiền và không phát sinh giao dịch trong 3 năm (tính từ thời điểm phát sinh giao dịch cuối cùng). Đại diện BIDV cho rằng nên loại trừ những tài khoản được mở với mục đích chuyên dụng như tài khoản vốn đầu tư trực tiếp, đầu tư gián tiếp, vay hoặc trả nợ nước ngoài.
Trước đó, Techcombank, Agribank, Sacombank, MB, VIB… cũng đã triển khai việc đóng hoặc chuyển trạng thái các tài khoản không hoạt động trong thời gian dài. Mỗi ngân hàng áp dụng tiêu chí khác nhau về thời gian "ngủ đông" và số dư tối thiểu, nhưng phổ biến từ 1-2 năm và số dư dưới 50.000 đồng.