Thị trường tài chính thay thế tại Việt Nam đang bước sang chu kỳ tăng trưởng mới, dần trở thành một kênh tài chính quan trọng bên cạnh kênh tín dụng ngân hàng truyền thống.
Theo báo cáo “Thị trường tài chính thay thế Việt Nam 2026” do Fiingroup phát hành, quy mô dư nợ tín dụng cho vay thay thế hiện ước đạt khoảng 283.000 tỷ đồng (khoảng 10,5 tỷ USD), với tốc độ tăng trưởng kép (CAGR) giai đoạn 2021-2025 đạt 22,5%. Điều này cho thấy vai trò bổ sung ngày càng rõ nét của kênh tài chính thay thế bên cạnh kênh tín dụng ngân hàng truyền thống.
4 mô hình cho vay thay thế phổ biến hiện nay gồm dịch vụ cầm đồ, cho vay ngắn hạn (payday), mua trước trả sau (buy now pay later) và cho vay ngang hàng (P2P Lending). Các hình thức tín dụng này đã và đang trở thành mảnh ghép quan trọng của thị trường tài chính tiêu dùng Việt Nam.
Trong đó, dịch vụ cầm đồ hiện chiếm tới 67,9% thị phần toàn thị trường. Cầm đồ trở thành cấu phần lớn nhất trong thị trường tài chính thay thế nhờ quy mô rộng và tính phổ cập cao. Thị trường này cũng đang chứng kiến sự chuyển dịch đáng kể về mô hình hoạt động.
Trong 5 năm qua, số lượng các cơ sở cầm đồ truyền thống có xu hướng giảm, một phần do hoạt động kiểm tra, rà soát các cơ sở có dấu hiệu liên quan tới “tín dụng đen”, đồng thời cũng chịu áp lực cạnh tranh từ sự phát triển của các chuỗi cầm đồ thế hệ mới (sản phẩm chính là các gói vay bằng đăng ký xe).
Một số doanh nghiệp tiêu biểu trong mảng này có Công ty cổ phần F88 (mã chứng khoán: F88), Happy Money, Vietmoney… Với mô hình truyền thống, F88 ghi nhận doanh thu hàng nghìn tỷ đồng mỗi năm, năm 2026 dự kiến doanh thu tăng 2 chữ số lên gần 5.500 tỷ đồng. Tại kỳ họp cổ đông vừa qua, Chủ tịch chuỗi là ông Phùng Anh Tuấn cho biết ngành cầm đồ có đặc thù, khi nền kinh tế tốt thì cầm đồ cũng tăng tốt, khi nền kinh tế khó khăn thì ngành vẫn có cơ hội tăng trưởng.
Trong thông báo mới nhất, “ông lớn” ngành kim hoàn phía Nam là PNJ cũng đánh tiếng gia nhập thị trường này. Nhìn lại quá khứ, PNJ đã sớm quan tâm đến thị trường ngay từ năm 2018 vì cho rằng cầm đồ là mảng tài chính tốt, nhưng công ty chưa muốn làm trực tiếp do những định kiến tiêu cực từ người tiêu dùng.
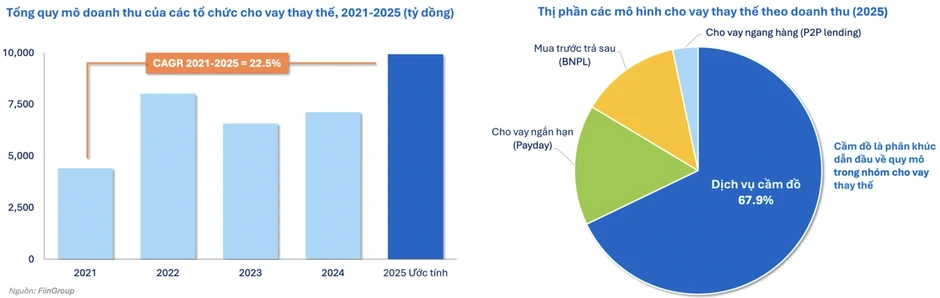
Tín dụng thay thế tăng tốc (Ảnh: Chụp màn hình từ báo cáo Fiingroup).
Bên cạnh cầm đồ, thị trường mảng mua trước trả sau cũng đang tăng tốc, chứng kiến sự chuyển dịch từ mô hình “startup” (khởi nghiệp) chuyên biệt sang hình thức hợp tác giữa tổ chức tài chính, nền tảng số.
Thống kê từ Fiingroup, như năm 2020 thị trường chỉ có khoảng 4 nền tảng mua trước trả sau hoạt động thì tới năm 2025 con số này đã tăng lên khoảng 14 nền tảng.
Đáng chú ý, động lực tăng trưởng hiện không còn đến từ các nền tảng độc lập mà chủ yếu xuất phát từ các mô hình tích hợp trong hệ sinh thái tiêu dùng số. Các công ty tài chính, ngân hàng số, ví điện tử và nền tảng thương mại điện tử đang đẩy mạnh hợp tác nhằm tận dụng tệp khách hàng, dữ liệu và hệ sinh thái sẵn có.
Giới phân tích cho biết, xu hướng này được thúc đẩy bởi ba yếu tố chính:
Thứ nhất, nhu cầu tín dụng tiêu dùng ngày càng đa dạng, đặc biệt ở nhóm Gen Z và Millennials - những người ưu tiên trải nghiệm mua sắm liền mạch ngay trên nền tảng số.
Thứ hai, các hệ sinh thái tiêu dùng số cần thêm động lực tăng trưởng mới, trong đó BNPL giúp gia tăng tỷ lệ chuyển đổi, giá trị đơn hàng và mức độ gắn kết khách hàng trên các nền tảng tiêu dùng.
Thứ ba, các tổ chức tài chính có xu hướng mở rộng phân phối thông qua đối tác thay vì tự phát triển nền tảng BNPL riêng để tối ưu chi phí thu hút khách hàng.
Những mô hình nổi bật có thể kể đến như Home PayLater, TikTok Shop PayLater, Shopee PayLater, LazPayLater hay các mô hình hợp tác giữa Be với Cake, Thế Giới Di Động với Cake cho thấy mua trước trả sau đang dần trở thành một tính năng tín dụng tích hợp trong hệ sinh thái tiêu dùng số, thay vì là một mô hình kinh doanh độc lập.
Tăng tốc là vậy, song Việt Nam hiện chưa có khung pháp lý toàn diện dành riêng cho tài chính thay thế. Dch vụ cầm đồ đã được quy định là ngành, nghề kinh doanh có điều kiện. Do đó, triển vọng tăng trưởng của tài chính thay thế đến năm 2030 sẽ phụ thuộc vào nhiều yếu tố, đặc biệt là tốc độ chính thức hóa tín dụng. Song song, khả năng nâng cấp quản trị rủi ro, mở rộng hệ sinh thái... của doanh nghiệp cũng ảnh hưởng đến tốc độ tăng trưởng của ngành.
Chuyên gia khuyến khích các doanh nghiệp sẽ phải phát triển các sản phẩm và dịch vụ tài chính phù hợp hơn với thói quen tiêu dùng, hành vi số và nhu cầu trải nghiệm của thế hệ khách hàng mới.