Ngày 28/9, Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank, mã chứng khoán: VPB) công bố thông tin Công ty cổ phần Bảo hiểm Nhân thọ Ngân hàng Việt Nam Thịnh Vượng (VPLife) chính thức được cơ quan quản lý Nhà nước cấp phép và dự kiến đi vào hoạt động trong quý I/2027.
Kế hoạch này thực tế đã được VPBank công bố tại kỳ họp cổ đông hồi đầu năm. Lãnh đạo ngân hàng cho biết bảo hiểm nhân thọ là mảnh ghép quan trọng trong mô hình tập đoàn tài chính, giúp gia tăng mức độ gắn kết dài hạn với khách hàng. Trong khi đó, việc chỉ tham gia phân phối bảo hiểm khiến ngân hàng hạn chế về quyền chủ động trong thiết kế sản phẩm, lựa chọn và chăm sóc khách hàng. Việc tự thành lập công ty bảo hiểm được xem là giải pháp nâng cao tính chủ động trong chuỗi giá trị.
Ở mảng phi nhân thọ, từ năm 2022, ngân hàng này cũng nâng tỷ lệ sở hữu tại Công ty Bảo hiểm phi nhân thọ OPES lên 99,42%, với vốn điều lệ 1.900 tỷ đồng.
Trước đó, Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank) ra mắt Công ty Bảo hiểm nhân thọ Kỹ Thương (Techcom Life) từ giữa năm 2025. Công ty này chuyên cung cấp các giải pháp bảo hiểm nhân thọ và bảo hiểm sức khỏe cho cá nhân, gia đình tại Việt Nam. Chỉ khoảng 1 năm hoạt động, tới tháng 6 vừa qua, Techcombank thông qua nghị quyết tăng vốn góp tối đa 2.400 tỷ đồng vào Techcom Life, nâng vốn điều lệ lên 4.300 tỷ đồng, đưa doanh nghiệp vào nhóm các công ty bảo hiểm nhân thọ có quy mô vốn lớn tại Việt Nam.
Động thái này là một phần trong chiến lược xây dựng hệ sinh thái tài chính toàn diện của Techcombank, trong đó Techcom Life đóng vai trò trụ cột. Trước đó, ngân hàng này cũng thành lập Công ty Bảo hiểm phi nhân thọ Techcom (TCGIns) vào tháng 10/2024.
Hồi tháng 8, Ngân hàng TMCP Á Châu (mã chứng khoán: ACB) cũng thông tin Bộ Tài chính đã cấp Giấy phép thành lập Công ty TNHH Bảo hiểm Phi nhân thọ ACB (ACB Insurance).
ACB Insurance có vốn điều lệ 500 tỷ đồng, hướng tới kinh doanh đa dạng từ bảo hiểm tài sản, hàng hóa vận chuyển, xe cơ giới, cháy, nổ, tín dụng và rủi ro tài chính. Ở nghiệp vụ bảo hiểm sức khỏe, công ty được kinh doanh bảo hiểm sức khỏe, thân thể và bảo hiểm chi phí y tế...
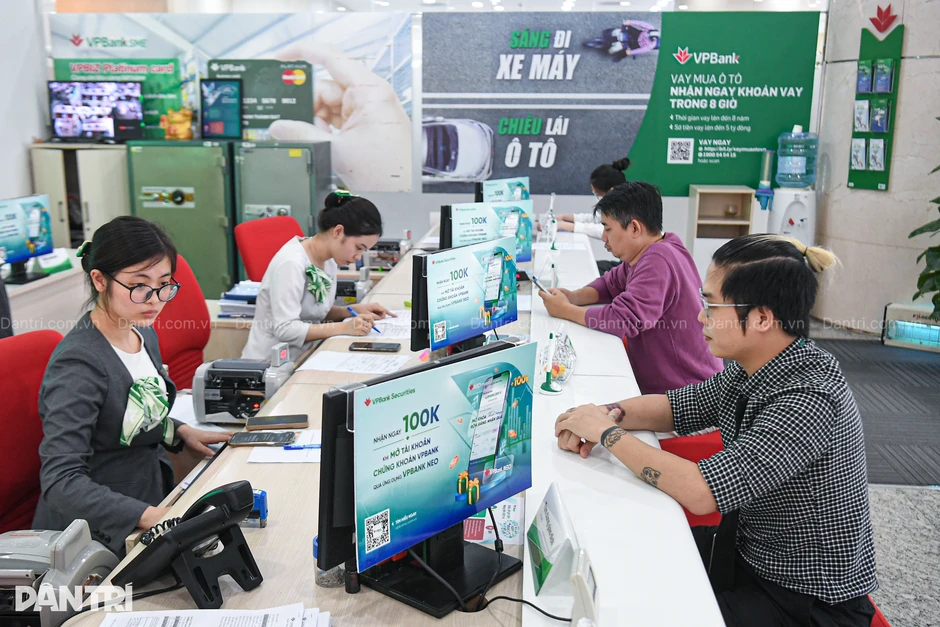
Giao dịch ngân hàng (Ảnh: Mạnh Quân).
Theo các chuyên gia, xu hướng này xuất phát từ việc nhiều ngân hàng tận dụng lợi thế về nguồn vốn, nền tảng công nghệ và tệp khách hàng lớn để xây dựng hệ sinh thái dịch vụ tài chính toàn diện, bao gồm tiết kiệm, đầu tư, bảo hiểm và quản lý tài sản.
Động thái của các nhà băng còn diễn ra trong bối cảnh thị trường bảo hiểm phi nhân thọ tăng trưởng tốt trong nhiều năm trở lại đây.
Theo Cục Thống kê (Bộ Tài chính), doanh thu phí bảo hiểm quý II ước đạt 60.400 tỷ đồng, tăng 1,7% so với cùng kỳ. Lũy kế 6 tháng đầu năm, doanh thu phí toàn thị trường đạt khoảng 117.900 tỷ đồng, tăng 2,2%. Trong đó, doanh thu bảo hiểm phi nhân thọ - lĩnh vực gắn trực tiếp với tài sản, nhà xưởng, hàng hóa, phương tiện - đạt khoảng 49.100 tỷ đồng; bảo hiểm nhân thọ đạt khoảng 68.800 tỷ đồng.
Còn số liệu của Hiệp hội Bảo hiểm Việt Nam ghi nhận, tính tới hết tháng 6 năm nay, các doanh nghiệp bảo hiểm nhân thọ đã thực hiện chi trả khoảng 35.048 tỷ đồng quyền lợi bảo hiểm cho khách hàng, tăng hơn 21% so với cùng kỳ năm trước; còn bồi thường bảo hiểm phi nhân thọ ước đạt 16.242 tỷ đồng, tỷ lệ bồi thường 32,2%.
Ngân hàng Thế giới (World Bank) mới đây chính thức đưa Việt Nam lên nhóm thu nhập trung bình cao sau khi tổng thu nhập quốc dân (GNI) bình quân đầu người đạt 4.970 USD trong năm 2025, vượt ngưỡng 4.636 USD theo tiêu chuẩn phân loại mới.
Ở chiều ngược lại, tỷ lệ thâm nhập của bảo hiểm tại Việt Nam còn rất khiêm tốn, chỉ ở mức dưới 3% GDP, đặc biệt theo thống kê hiện có khoảng 20 triệu người Việt có mức thu nhập thấp đến trung bình chưa tiếp cận được nhiều các sản phẩm bảo hiểm thương mại.
Đây là cơ hội để thị trường bảo hiểm tăng trưởng. Đơn cử, thị trường Indonesia hay Trung Quốc trước đây, khi thu nhập trung bình đạt 7.000-10.000 USD, tỷ lệ sử dụng bảo hiểm tăng từ 3-5 lần.