Chỉ với một cú chạm thẻ không tiếp xúc, một lần quét mã hay cái ấn nút "Mua ngay", giao dịch hoàn tất trong chưa đầy 3 giây. Sự tiện lợi của thanh toán số khiến việc tiêu tiền trở nên dễ dàng hơn bao giờ hết, nhưng cũng chính tốc độ đó đang biến những mong muốn thoáng qua thành các khoản chi ngoài kế hoạch.
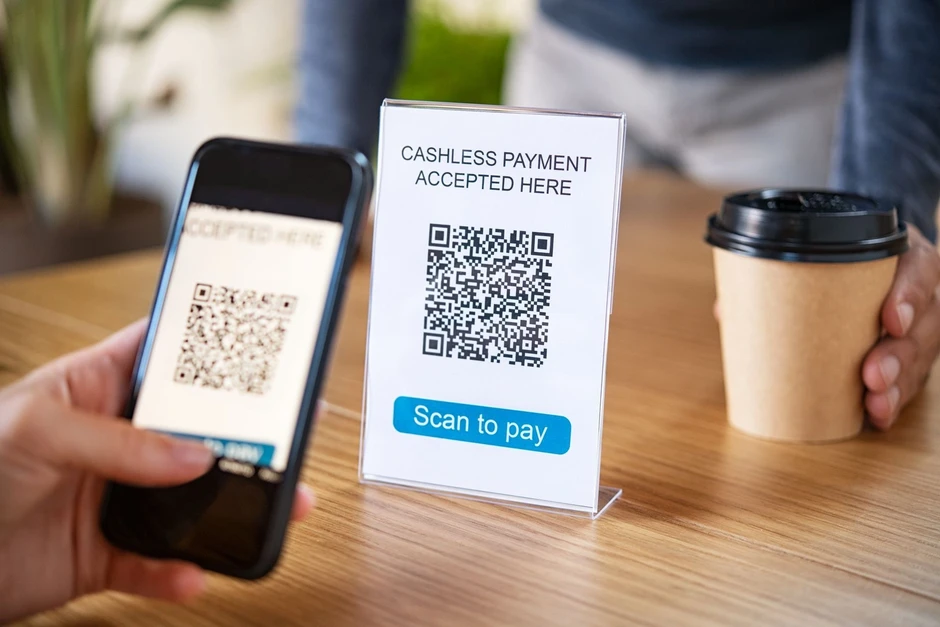
Một cú chạm điện thoại, một lần quẹt thẻ hay vài giây xác thực trên ứng dụng ngân hàng là đủ để hoàn tất một giao dịch (Ảnh minh họa: JDC).
Bẫy tâm lý từ những giao dịch "không ma sát"
Trong nhiều thập kỷ, tiền mặt đóng vai trò như một cơ chế tự nhiên giúp kiểm soát hạn mức chi tiêu cá nhân. Khi mở ví, đếm từng tờ tiền giấy và nhìn số tiền ít dần, não bộ lập tức ghi nhận cảm giác mất mát rất rõ rệt. Khoảnh khắc chần chừ ngắn ngủi đó chính là rào cản tự nhiên, giúp bạn kịp thời dừng lại trước một quyết định mua sắm tùy hứng.
Tuy nhiên, các ứng dụng thanh toán hiện đại đã xóa bỏ hoàn toàn "độ ma sát" này. Không còn cảm giác cầm nắm tiền vật lý, mối liên kết cảm xúc giữa chi phí và giá trị thực của hàng hóa bị suy yếu đáng kể. Người tiêu dùng không còn thấy ví mỏng đi sau mỗi lần mua sắm, mà chỉ nhìn thấy những con số biến đổi trên màn hình ứng dụng ngân hàng sau đó.
Các nền tảng thương mại điện tử cũng tối ưu hóa quy trình thanh toán nhằm kích thích việc mua sắm theo cảm hứng. Việc lưu sẵn thông tin thẻ hay tự động điền địa chỉ giao hàng rút ngắn tối đa thời gian cân nhắc của người mua.
Theo nghiên cứu từ Viện Baymard, quy trình thanh toán phức tạp là nguyên nhân hàng đầu khiến khách hàng từ bỏ giỏ hàng, với tỷ lệ bỏ giỏ trung bình lên tới khoảng 70%. Chính vì vậy, các doanh nghiệp luôn tìm mọi cách triệt tiêu sự chần chừ để thúc đẩy doanh số, biến một nhu cầu bộc phát thành giao dịch đã hoàn tất.
Mối nguy âm thầm từ "tiêu trước trả sau" và các khoản chi nhỏ
Sự bùng nổ của các phương thức thanh toán tự động (autopay) và dịch vụ "Mua trước, trả sau" (BNPL) càng làm bức tranh tài chính cá nhân trở nên khó theo dõi. Theo chuyên gia từ MoneyLion, bằng cách chia nhỏ khoản tiền phải trả thành nhiều kỳ trong tương lai, BNPL tạo ra ảo giác rằng chi phí ban đầu rất thấp, tách rời khoản tiền phải trả khỏi thời điểm mua hàng.
Dữ liệu từ Cục Bảo vệ Tài chính Người tiêu dùng Mỹ (CFPB) ghi nhận BNPL đang được đón nhận rất nhanh. Tuy nhiên, cơ quan này cảnh báo về nguy cơ phát sinh phí trả chậm cũng như áp lực quản lý, khi người dùng phải cùng lúc theo dõi nhiều lịch thanh toán khác nhau.
Vì vậy, rủi ro lớn nhất không nằm ở một món đồ đắt tiền, mà ở rất nhiều khoản chi nhỏ tích tụ theo thời gian trong khi người dùng gần như không nhận ra tốc độ tiền đang rời khỏi tài khoản. Khi nhịp chi tiêu diễn ra liên tục và thiếu rào cản, tổng số tiền tích tụ hàng tháng có thể âm thầm bào mòn các mục tiêu tài chính dài hạn như quỹ dự phòng hay kế hoạch trả nợ.
4 "điểm hãm" đơn giản giúp kiểm soát chi tiêu
Để không rơi vào cái bẫy của sự tiện lợi, người tiêu dùng cần chủ động đưa các "khoảng dừng" quay trở lại quy trình chi tiêu. Mục tiêu không phải là làm khó bản thân, mà là tạo đủ thông tin và thời gian để đưa ra quyết định tài chính sáng suốt.
Các chuyên gia tài chính từ Kinglinger và MoneyLion khuyến nghị một số giải pháp đơn giản nhưng mang lại hiệu quả tức thì:
Bật thông báo giao dịch theo thời gian thực: Áp dụng cho tất cả tài khoản và thẻ để ngay lập tức nhận biết số dư biến động sau mỗi cú chạm.
Xóa thông tin thẻ đã lưu: Ngăn việc thanh toán "một chạm" trên các trình duyệt web và ứng dụng mua sắm để kéo dài thời gian thao tác.
Cài đặt hạn mức chi tiêu: Thiết lập hạn mức theo từng nhóm hàng hóa và bật cảnh báo trên ứng dụng quản lý tài chính.
Áp dụng quy tắc chờ 24 giờ: Bắt buộc bản thân suy nghĩ thêm một ngày trước khi quyết định xuống tiền cho các mặt hàng không thiết yếu.
Ở góc độ cung cấp dịch vụ, các ngân hàng và công ty công nghệ tài chính (fintech) cũng có thể hỗ trợ khách hàng quản lý rủi ro. Những tính năng như thông báo đẩy tức thì, công cụ tự động phát hiện phí dịch vụ định kỳ hay cho phép người dùng tùy chọn bổ sung các "điểm hãm" xác thực sẽ giúp mỗi cá nhân luôn chủ động làm chủ dòng tiền của mình.
Thanh toán không tiền mặt là xu hướng phát triển tất yếu nhờ tốc độ và sự tiện lợi vượt trội. Dẫu vậy, khi rào cản chi tiêu bị hạ thấp, việc chủ động dựng lên những hàng rào bảo vệ cá nhân lại càng đóng vai trò quyết định. Chỉ cần dành vài phút điều chỉnh lại thói quen và cài đặt ứng dụng ngay hôm nay, bạn đã có thể giữ cho kế hoạch tài chính của mình luôn đi đúng hướng.