Theo số liệu cập nhật từ Wall Street Journal, tổng tài sản cá nhân toàn cầu tính đến cuối năm 2024 đạt khoảng 471.000 tỷ USD. Dòng vốn khổng lồ này được phân bổ vào các kênh quen thuộc như cổ phiếu, trái phiếu, bất động sản, tiền mặt và tài sản số.
Mỗi lớp tài sản đóng một vai trò riêng trong hệ sinh thái tài chính. Cổ phiếu đại diện cho tăng trưởng, trái phiếu mang lại thu nhập cố định, bất động sản là nơi “neo” tài sản dài hạn. Tuy nhiên, tất cả đều có một điểm chung, đó là phụ thuộc vào hệ thống tài chính, chính phủ và niềm tin thị trường. Khi niềm tin lung lay, mọi cấu trúc này đều có thể bị thử thách.
Trong khi đó, tổng lượng vàng nắm giữ tư nhân, từ trang sức, vàng thỏi đến các quỹ ETF, chỉ khoảng 27.000 tỷ USD, tương đương vỏn vẹn 6% tổng của cải toàn cầu. Điều này đồng nghĩa phần tài sản ngoài vàng đang lớn gấp 15-20 lần kim loại quý.
Suốt nhiều thập kỷ, trong môi trường tiền pháp định vận hành ổn định, vàng dần bị “lép vế” vì không tạo ra dòng tiền hay lợi suất.
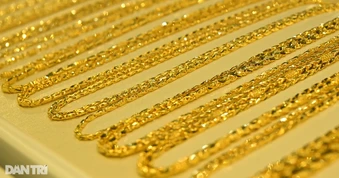
Vàng đang đứng trước một nghịch lý của hệ thống tài chính toàn cầu: quy mô nhỏ nhưng sức ảnh hưởng lại cực lớn (Minh họa: Marketplace).
Khi nỗi sợ kích hoạt dòng tiền trú ẩn
Cục diện sẽ thay đổi nhanh chóng nếu niềm tin vào hệ thống tài chính suy giảm. Vàng khi đó trở lại đúng bản chất là tài sản không mang rủi ro đối tác, không phụ thuộc vào bất kỳ chính phủ hay tổ chức nào và không thể vỡ nợ.
Lịch sử đã chứng minh qua nhiều chu kỳ sụp đổ của các đồng tiền và hệ thống tài chính, kim loại quý luôn giữ vững vai trò lưu trữ giá trị đáng tin cậy.
Phép toán đầu tư lúc này trở nên vô cùng rõ ràng. Tài sản ngoài vàng đang áp đảo hoàn toàn. Nếu rủi ro hệ thống gia tăng và chỉ cần 10% dòng tiền từ các kênh truyền thống tìm đường tháo chạy sang vàng, nhu cầu sẽ lập tức tăng gấp rưỡi hoặc gấp đôi.
Ở chiều ngược lại, nguồn cung khai thác mới bị giới hạn nghiêm ngặt bởi yếu tố địa chất và chỉ nhích thêm khoảng 1% mỗi năm. Khi lực cầu bùng nổ mà nguồn cung dậm chân tại chỗ, giá buộc phải thiết lập những mặt bằng mới theo đúng quy luật thị trường.
Chu kỳ hiện tại mang nhiều điểm khác biệt so với quá khứ. Toàn bộ nền kinh tế toàn cầu đang vận hành trên hệ thống tiền pháp định, không còn đồng tiền nào được bảo chứng bằng vàng. Quy mô nhà đầu tư tham gia thị trường tăng theo cấp số nhân. Trong khi đó, nợ công, thâm hụt ngân sách và các công cụ phái sinh sử dụng đòn bẩy tài chính đều đang ở mức kỷ lục.
Khoảng cách giữa vàng và phần còn lại của hệ thống là rất lớn và có thể thu hẹp bất cứ lúc nào. Lịch sử năm 1970, giai đoạn 2001-2011 hay sau khủng hoảng 2008 đều cho thấy dòng tiền vào vàng thường được thúc đẩy bởi nỗi sợ hãi. Nỗi sợ luôn lan truyền nhanh hơn lòng tham, mang lại phần thưởng lớn cho những người đi trước và trừng phạt sự chần chừ.
Thị trường bạc cũng đang phát đi tín hiệu tương tự. Tỷ lệ giá vàng trên bạc hiện dao động quanh mức 50-80 lần, cao hơn rất nhiều so với mức 15 lần trong lịch sử cổ đại. Bạc đang bị định giá thấp tương đối. Với đặc tính thị trường nhỏ và biến động mạnh, bạc thường có xu hướng tăng vọt nhanh hơn cả vàng khi dòng tiền trú ẩn được kích hoạt.
Lằn ranh mỏng manh của chính sách tiền tệ
Trở lại với diễn biến thực tế, thị trường kim loại quý đang giằng co mạnh mẽ. Chốt phiên giao dịch gần nhất trên sàn Comex, giá vàng đạt 4.555,8 USD/ ounce, ghi nhận nhịp phục hồi trong 3 trên 4 phiên vừa qua.
Dù đã giảm hơn 18% so với mức đỉnh kỷ lục 5.600 USD thiết lập đầu năm nay, kim loại quý này vẫn giữ được mức tăng ấn tượng hơn 43% so với đáy 52 tuần. Bạc cũng nhích nhẹ lên mức 73,108 USD một ounce.
Đà tăng đang bị thử thách bởi bài toán lạm phát và căng thẳng địa chính trị. Giá dầu thô neo trên mốc 100 USD/ thùng dấy lên lo ngại lạm phát sẽ bùng phát trở lại.
Theo Reuters và WSJ, giới đầu tư đang "nín thở" chờ đợi các dữ liệu quan trọng về việc làm để dò đoán bước đi tiếp theo của Fed. Nếu môi trường lãi suất cao kéo dài, sức hấp dẫn của tài sản không sinh lãi như vàng sẽ bị ảnh hưởng.
Thị trường đang ở trạng thái căng thẳng. Vàng nhận được lực đỡ từ rủi ro địa chính trị tại eo biển Hormuz nhưng lại bị kìm hãm bởi lợi suất trái phiếu và sức mạnh của đồng USD. Giá vàng hiện không chỉ phản ánh nhu cầu trú ẩn an toàn mà còn trở nên cực kỳ nhạy cảm với chính sách tiền tệ.
Câu hỏi lớn nhất dành cho giới đầu tư lúc này không phải là giá vàng sẽ tăng bao nhiêu trong ngắn hạn. Vấn đề cốt lõi là nếu hệ thống tài chính khổng lồ kia gặp trục trặc, bạn muốn bao nhiêu phần trăm tài sản của mình nằm ngoài vòng xoáy rủi ro đó. Dòng tiền lớn luôn biết cách tự bảo vệ mình trước những biến cố mang tính cấu trúc.