Phóng viên Dân trí trao đổi với ông Nguyễn Minh Tuấn, CEO kiêm đồng sáng lập của Cộng đồng Cố vấn tài chính Việt Nam (VWA), Tổng giám đốc AFA Capital, về những yếu tố có thể giúp lãi suất “dễ thở” hơn trong thời gian tới.
Ngoài yếu tố tín dụng tăng nhanh hơn huy động vốn, còn nguyên nhân nào khiến mặt bằng lãi suất neo cao hiện tại?
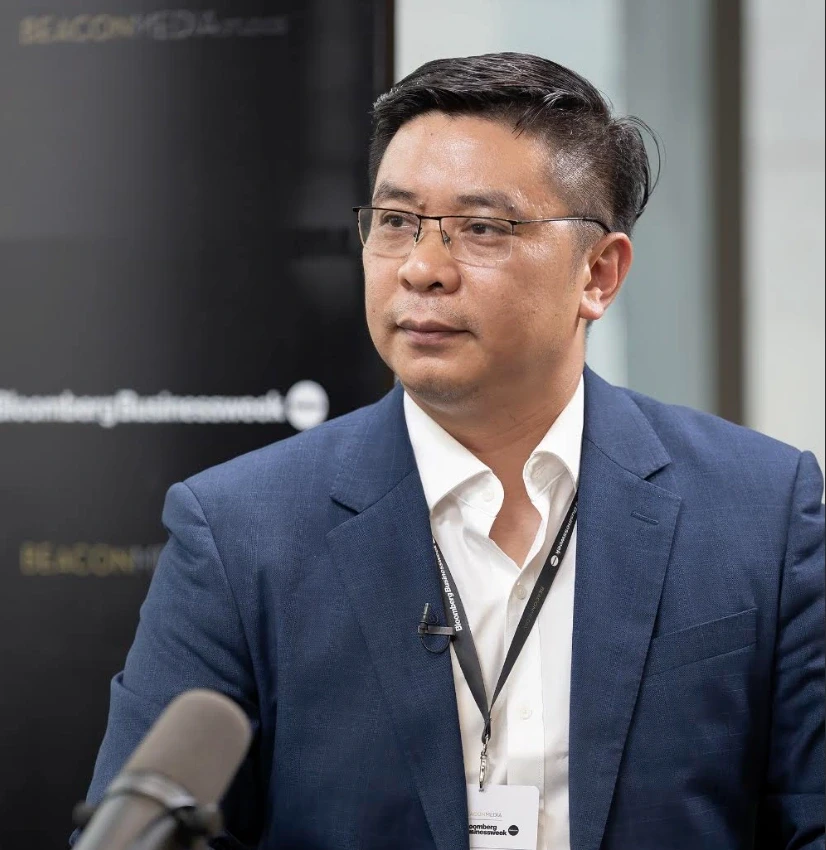
Ông Nguyễn Minh Tuấn (Ảnh: LG).
- Điểm mấu chốt hiện nay là thanh khoản của hệ thống ngân hàng không còn dồi dào như giai đoạn 2023-2024, khi tốc độ tăng trưởng tín dụng đang vượt lên trên tốc độ huy động vốn. Điều này khiến các ngân hàng phải cạnh tranh mạnh hơn để thu hút tiền gửi. Từ đó đẩy mặt bằng lãi suất huy động lên cao và tạo áp lực lan tỏa sang lãi suất cho vay.
Lạm phát kỳ vọng cũng là một nguyên nhân quan trọng. Dù lạm phát hiện tại vẫn đang trong tầm kiểm soát, nhưng kỳ vọng về việc giá hàng hóa, năng lượng và chi phí đầu vào có thể tăng trong thời gian tới khiến cả người gửi tiền lẫn ngân hàng đều yêu cầu một mức lãi suất cao hơn để bù đắp rủi ro mất giá của đồng tiền. Khi lạm phát kỳ vọng tăng, rất khó để lãi suất danh nghĩa giảm sâu.
Ngoài ra, môi trường vĩ mô trong và ngoài nước vẫn còn nhiều bất định. Thế giới vẫn đối mặt với những rủi ro từ căng thẳng địa chính trị, chính sách thuế quan, diễn biến khó lường của tỷ giá và lộ trình điều hành lãi suất của các ngân hàng trung ương lớn.
Trong nước, mục tiêu tăng trưởng kinh tế cao kéo theo nhu cầu vốn lớn, trong khi Ngân hàng Nhà nước vẫn phải đồng thời bảo đảm ổn định tỷ giá, kiểm soát lạm phát và giữ an toàn hệ thống tài chính. Điều đó khiến dư địa nới lỏng tiền tệ không còn nhiều.
Vậy từ nay tới cuối năm, lãi suất còn dư địa giảm hay sẽ tiếp tục neo mức cao? Những yếu tố nào sẽ quyết định xu hướng lãi suất?
- Tôi nghiêng về kịch bản lãi suất thị trường khó giảm, sẽ giữ ổn định ở mức hiện tại, nhưng được kiểm soát để không tăng mạnh nhờ định hướng điều hành của Ngân hàng Nhà nước tiếp tục hỗ trợ nền kinh tế.
Ngân hàng Nhà nước đã phát đi tín hiệu rất rõ về định hướng ổn định và từng bước hạ mặt bằng lãi suất. Gần đây, cơ quan điều hành liên tục yêu cầu các tổ chức tín dụng tiết giảm chi phí hoạt động, tăng cường chuyển đổi số để giảm chi phí vận hành, xử lý nghiêm tình trạng cạnh tranh lãi suất huy động không lành mạnh.
Đồng thời điều hành thanh khoản linh hoạt thông qua các công cụ thị trường mở. Đây đều là những giải pháp nhằm giảm chi phí vốn của hệ thống, qua đó tạo điều kiện để lãi suất cho vay giảm dần.
Chuyên gia cho rằng chính sách tài khóa cần chủ động hơn trong việc kích thích tổng cầu, đưa dòng vốn vào nền kinh tế, góp phần hạ nhiệt lãi suất (Ảnh: Lam Giang).
Tuy nhiên, khả năng giảm lãi suất còn phụ thuộc rất lớn vào chi phí đầu vào của nền kinh tế. Trong đó, giá năng lượng, đặc biệt là giá xăng dầu nhập khẩu, là yếu tố cần theo dõi sát. Nếu giá dầu tiếp tục ổn định hoặc giảm, áp lực lạm phát sẽ được kiểm soát tốt hơn, tạo thêm dư địa cho lãi suất. Ngược lại, nếu giá hàng hóa thế giới tăng trở lại, lạm phát kỳ vọng sẽ gia tăng và việc giảm lãi suất sẽ trở nên khó khăn hơn.
Ở góc độ quốc tế, chính sách tiền tệ của Cục Dự trữ Liên bang Mỹ (Fed) sẽ là biến số quan trọng nhất. Nếu Fed trì hoãn việc hạ lãi suất hoặc phải quay lại lập trường thắt chặt do lạm phát, Việt Nam sẽ phải cân nhắc kỹ hơn giữa mục tiêu giảm lãi suất và mục tiêu ổn định tỷ giá, dòng vốn.
Mục tiêu tăng trưởng GDP 10% đặt ra yêu cầu hỗ trợ dòng vốn cho nền kinh tế, cần thêm giải pháp nào để hạ nhiệt lãi suất?
- Để vừa đạt mục tiêu tăng trưởng cao, vừa duy trì ổn định kinh tế vĩ mô, quan trọng nhất là sự phối hợp chặt chẽ giữa chính sách tiền tệ và chính sách tài khóa. Nếu chỉ dựa vào chính sách tiền tệ thì dư địa hiện nay không còn nhiều.
Ngân hàng Nhà nước đã sử dụng khá linh hoạt các công cụ điều hành như điều tiết thanh khoản, điều hành tăng trưởng tín dụng, ổn định tỷ giá và định hướng giảm chi phí vốn cho hệ thống ngân hàng. Tuy nhiên, trong bối cảnh tín dụng tăng nhanh, thanh khoản không còn quá dồi dào và áp lực lạm phát, tỷ giá vẫn hiện hữu, việc tiếp tục nới lỏng tiền tệ quá mức có thể tạo ra rủi ro đối với ổn định vĩ mô. Có thể nói, chính sách tiền tệ đang dần tiến đến giới hạn về dư địa hỗ trợ tăng trưởng.
Do đó, vai trò của chính sách tài khóa cần được phát huy mạnh mẽ hơn.
Như ông nói, chính sách tiền tệ và tài khóa nên phối hợp ra sao để vừa giảm chi phí vốn, vừa giữ ổn định vĩ mô?
- Trọng tâm là đẩy nhanh giải ngân đầu tư công, đặc biệt đối với các dự án hạ tầng trọng điểm. Bởi đây là kênh đưa vốn trực tiếp vào nền kinh tế, tạo hiệu ứng lan tỏa đến đầu tư tư nhân và nhu cầu tín dụng.
Ngoài ra cần có sự phối hợp linh hoạt giữa việc giải ngân vốn đầu tư công và lượng tiền gửi có kỳ hạn tại Kho bạc Nhà nước để bảo đảm tiền luôn đưa vào lưu thông, hệ thống ngân hàng không bị ảnh hưởng thanh khoản bằng cách sử dụng linh hoạt tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR).
Về dài hạn, cần phát triển mạnh thị trường vốn, đặc biệt là thị trường trái phiếu doanh nghiệp và các quỹ đầu tư dài hạn, nhằm giảm sự phụ thuộc của nền kinh tế vào tín dụng ngân hàng. Khi doanh nghiệp có thêm các kênh huy động vốn trung và dài hạn, áp lực lên hệ thống ngân hàng sẽ giảm, từ đó góp phần tạo điều kiện để mặt bằng lãi suất ổn định hơn.
Trong giai đoạn hiện nay, chính sách tiền tệ nên đóng vai trò duy trì ổn định vĩ mô và bảo đảm thanh khoản, còn chính sách tài khóa cần chủ động hơn trong việc kích thích tổng cầu và đưa dòng vốn vào nền kinh tế. Sự phối hợp nhịp nhàng giữa hai chính sách sẽ hiệu quả và bền vững hơn so với việc đặt toàn bộ kỳ vọng vào việc giảm lãi suất.
Xin cám ơn ông!