Kỳ khai thuế TNCN quý 3/2026 đầu tiên theo quy định mới cần lưu ý điều gì?
Quý 3/2026 là kỳ đầu tiên gồm tháng 7, 8, 9/2026. Theo đó, từ 01/7/2026 thuế thu nhập cá nhân (TNCN) từ tiền lương tiền công khai theo quý. Do đó, doanh nghiệp tổng hợp số thuế TNCN đã khấu trừ trong quý để thực hiện kê khai.
Doanh nghiệp sử dụng mẫu 05/KK-TNCN ban hành kèm theo Thông tư 89/2026/TT-BTC (không sử dụng mẫu cũ để kê khai cho kỳ kê khai từ 01/7/2026)
Đồng thời mẫu 05/KK-TNCN có nhiều chỉ tiêu mới, doanh nghiệp cần chú ý các chỉ tiêu như:
- Thu nhập được miễn thuế
- Số thuế TNCN được miễn
- Thu nhập tính thuế
- Phân bổ thuế TNCN
Đối với doanh nghiệp có đơn vị phụ thuộc/địa điểm kinh doanh khác tỉnh từ 01/7/2026 doanh nghiệp có thể khai tập trung tại trụ sở chính và xác định số thuế phải nộp cho từng đơn vị hoặc khai thuế riêng cho từng đơn vị phụ thuộc/địa điểm kinh doanh theo quy định
Ngoài ra, quý không phát sinh khấu trừ thuế TNCN đối với người nhận thu nhập thì không phải nộp hồ sơ khai thuế TNCN của quý đó.
Lưu ý: Không nhầm lẫn với trường hợp có thu nhập nhưng thuộc diện được miễn
Nguồn: Thuế cơ sở 9 tỉnh Nghệ An
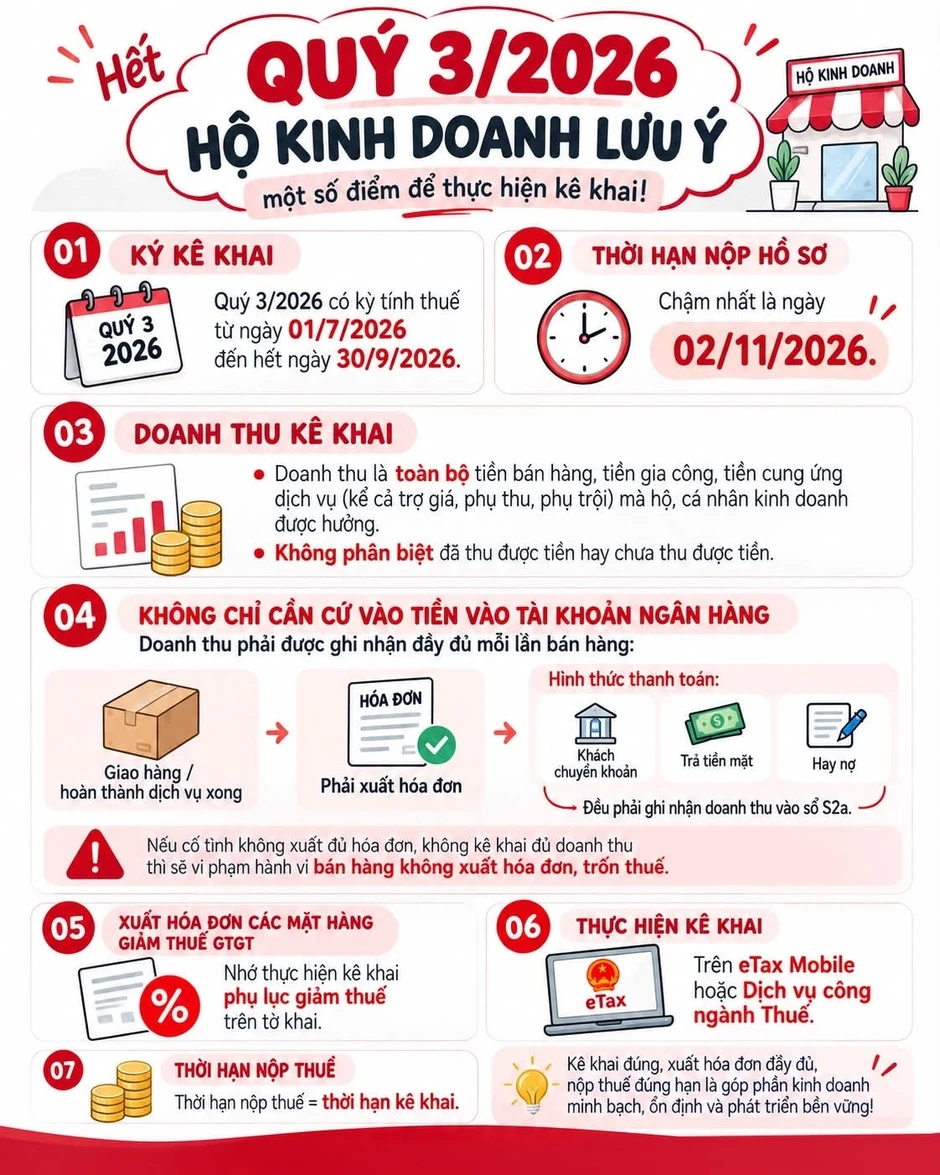
Mặt khác, Quý 3 kết thúc vào ngày 30/9/2026, do đó hạn nộp tờ khai quý 3 sẽ rơi vào ngày 31/10/2026. Tuy nhiên, ngày 31/10/2026 rơi vào thứ 7 nên hạn nộp tờ khai sẽ được dời sang ngày làm việc tiếp theo là vào ngày 02/11/2026 (thứ hai)
Dưới đây là một số khoản được miễn thuế TNCN nhưng vẫn thuộc trường hợp phải nộp hồ sơ khai thuế:
- Một số trường hợp chuyển nhượng bất động sản giữa người thân
- Cá nhân có một nhà ở, đất ở duy nhất
- Một số thu nhập từ khoa học, công nghệ
- Một số thu nhập của nhân lực công nghệ cao
- Một số thu nhập từ dự án khởi nghiệp sáng tạo
Tuy nhiên, không phải mọi khoản thu nhập của người lao động đều dùng mẫu 05/KK-TNCN. Thay vào đó, đối với khoản thu nhập từ cổ phiếu thưởng, cổ phiếu mua ưu đãi theo ESOP nếu trường hợp doanh nghiệp khấu trừ, nộp thuế thay thì thực hiện khai theo mẫu 06/TNCN theo quy định.
Từ những căn cứ trên quý 3/2026 là kỳ khau thuế TNCN đầu tiên theo quy định mới, doanh nghiệp cần lưu ý:
- Đúng mẫu 05/KK-TNCN
- Đùng kỳ khai theo quý
- Kiểm tra trường hợp miễn thuế nhưng phải kê khai
- Hạn nộp vào ngày 02/11/2026
Doanh nghiệp có doanh thu bao nhiêu thì phải khai thuế TNCN theo tháng đối với thu nhập từ tiền lương, tiền công?
Tại Điều 22 Thông tư 89/2026/TT-BTC quy định về khai thuế thu nhập cá nhân như sau: Từ 01/07/2026, tổ chức, cá nhân trả thu nhập thực hiện khai thuế TNCN theo quý và quyết toán năm đối với thu nhập từ tiền lương, tiền công.
Như vậy, hiện nay tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công phải thực hiện khai thuế TNCN theo quý, không được khai thuế TNCN theo tháng. Việc khai thuế TNCN theo quý không phân biệt doanh thu.