Trần Quốc Khánh từng là biên tập viên tài chính tại FBNC, sở hữu bằng MBA tại Mỹ. Ông xây dựng Vietsuccess thành hệ sinh thái nội dung về kinh doanh, khởi nghiệp và phát triển bản thân với hàng triệu lượt tiếp cận mỗi tháng. Dịp này, Founder Vietsuccess có cuộc trao đổi đưa ra góc nhìn về cách những người thành đạt, có tài sản đang quản lý dòng tiền, gợi ý lựa chọn sản phẩm tài chính phù hợp dựa trên nhu cầu cá nhân.
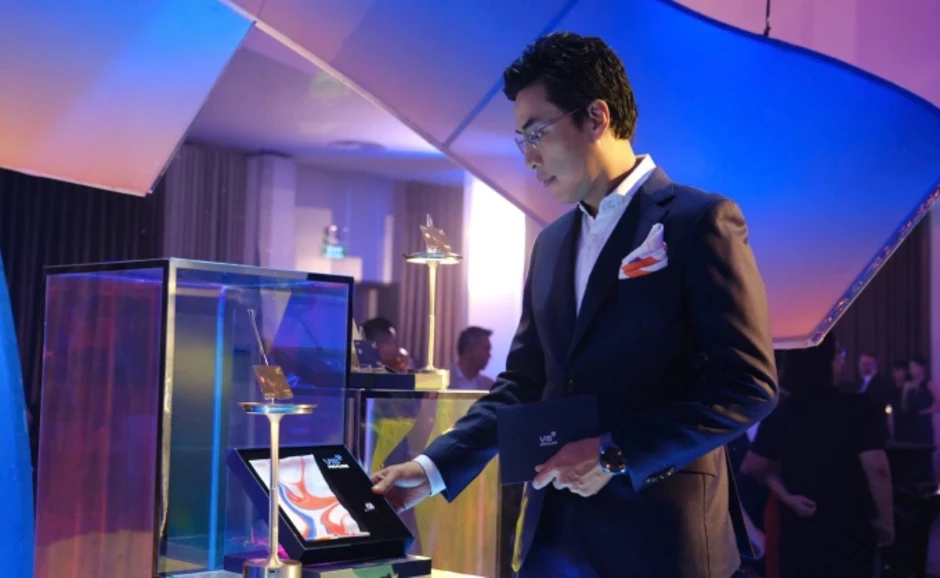
MC Trần Quốc Khánh - Founder Vietsuccess. Ảnh: NVCC
- Qua nhiều cuộc trò chuyện với doanh nhân và người có tài sản, theo ông, điều gì đang tác động mạnh nhất đến các quyết định tài chính của nhóm này?
- Thông tin và cơ hội hiện nay đều rất nhiều. Nhưng càng nhiều, con người càng dễ rơi vào trạng thái phản ứng, tức thấy gì làm đó, nghe gì tin đó. Khi ở trạng thái phản ứng, gần như bạn đang bị dẫn dắt.
Điều tôi thường quan sát thấy, ngay cả ở những người có tài sản lớn, không phải là họ thiếu kiến thức hay thiếu kinh nghiệm. Họ giỏi kiếm tiền, nhưng khi đứng trước một biến động, như lãi suất thay đổi, bất động sản dao động, hay một cơ hội đầu tư xuất hiện bất ngờ... họ vẫn phản ứng theo cảm xúc nhiều hơn theo chiến lược. Lý do thường gặp nhất là họ chưa có một hệ thống ra quyết định đủ tốt để làm chỗ dựa trong những khoảnh khắc đó.
Theo tôi, vấn đề không nằm ở việc có bao nhiêu cơ hội, mà là có một hệ thống ra quyết định đủ tốt hay không. Có hệ thống, biến động trở thành thông tin để xử lý. Không có hệ thống, biến động sẽ trở thành áp lực.
- Sai lầm phổ biến ở những người đã có tài sản tốt nhưng vẫn loay hoay tài chính là gì?
- Nhiều người làm tốt ở giai đoạn tạo ra tài sản, nhưng chưa thực sự đầu tư cho giai đoạn vận hành tài sản. Đây là hai bài toán rất khác nhau.
Tạo ra tài sản phụ thuộc vào nỗ lực, thời gian và chuyên môn. Nhưng vận hành tài sản đòi hỏi tư duy hệ thống, khả năng nhìn toàn cục và sự linh hoạt trong từng quyết định tài chính.
Tôi gặp nhiều trường hợp có tiền nhưng các quyết định tài chính lại rời rạc. Một khoản tiết kiệm ở chỗ này, một khoản đầu tư ở chỗ khác, thêm vài cơ hội ngắn hạn ở nơi khác nữa. Từng phần đều hợp lý, nhưng tổng thể lại thiếu kết nối.
Hệ quả là tài sản không thực sự "làm việc", mà chỉ đang được giữ. Nhiều người cũng không nhìn rõ tài sản của mình đang vận hành ra sao, tạo ra giá trị hay bị bào mòn theo thời gian.
Theo tôi, cần chuyển từ tư duy quản lý từng sản phẩm riêng lẻ sang vận hành một hệ tài chính tích hợp.
- Theo ông, một cấu trúc dòng tiền "khỏe mạnh" sẽ có đặc điểm gì?
- Tôi thường bắt đầu bằng một câu hỏi đơn giản: tiền của mình đang làm gì vào ngay lúc này?
Không phải tiền trong danh mục đầu tư, không phải tiền tiết kiệm kỳ hạn. Mà tiền đang nằm trong tài khoản thanh toán hàng ngày. Với hầu hết mọi người, câu trả lời thường là: không làm gì cả. Và đó chính là lớp đầu tiên bị lãng phí mỗi ngày mà không ai nhận ra.
Lớp dòng tiền không hoạt động không có nghĩa là tiền phải nằm im chờ bạn dùng. Tôi sẽ ví dụ từ sản phẩm chính tôi đang sử dụng là tài khoản siêu lợi suất thuộc VIB Privilege Banking. Tài khoản này tạo ra vòng lặp sinh lời mỗi ngày, lên đến 6% mỗi năm, nhưng rút được bất kỳ lúc nào. Với khách hàng Priority, mức này áp dụng cho số dư đến 15 tỷ đồng, gấp 5 lần so với khách thông thường. Premier thì đến 30 tỷ, gấp 10 lần.
Lớp thứ hai là tích lũy. Ở đây, điểm khác biệt không phải lãi suất cao hơn thị trường, mà là sự linh hoạt cao hơn. Với iDepo và Hi-Depo, tôi không phải chọn giữa "sinh lời" và "khóa vốn". Đây chính là vùng đệm mà nhiều người đang thiếu, iDepo và Hi-Depo không bị khóa cứng như tiết kiệm kỳ hạn truyền thống, lãi suất có thể lên đến 8,5% mỗi năm, khi cần vốn thì mình có thể chuyển nhượng mà không mất lãi.
Lớp thứ ba là đầu tư với hệ sinh thái đối tác toàn cầu hỗ trợ gia tăng tài sản một cách linh hoạt.
Đặc biệt, điều tôi đánh giá cao ở VIB Privilege Banking là nguồn vốn hỗ trợ lên đến 500 tỷ đồng, ân hạn gốc linh hoạt, trả nợ theo dòng tiền thực tế, không phí tất toán trước hạn. Ý nghĩa thực tế của điều này là bạn có thể đầu tư vào một tài sản lớn mà không phải hy sinh sự linh hoạt của toàn bộ cấu trúc tài chính còn lại của mình.
Và đây là điều tôi muốn nhấn mạnh: giá trị không nằm ở từng lớp riêng lẻ. Nó nằm ở chỗ khi các sản phẩm vận hành đồng thời và liên kết với nhau, bạn không còn phải đánh đổi giữa "sinh lời" và "thanh khoản", hay giữa "an toàn" và "cơ hội".

Khách hàng ưu tiên VIB được hỗ trợ vốn linh hoạt đến 500 tỷ đồng. Ảnh: VIB
- Theo ông, những "đặc quyền" nào mới đủ thu hút người có tài sản?
- Trước đây, đặc quyền thường gắn với ưu đãi nhưng đang chuyển dần sang trải nghiệm và thời gian.
Khi bạn còn trong giai đoạn tích lũy, câu hỏi chủ yếu là về con số: tiết kiệm được bao nhiêu, lợi suất là bao nhiêu, hoàn tiền là bao nhiêu. Những câu hỏi này hoàn toàn đúng và quan trọng ở giai đoạn đó.
Nhưng khi đã có tài sản, thời gian trở thành nguồn lực quý hơn tiền. Người có tài sản sẽ bắt đầu bằng câu hỏi "Tôi có thể dành thời gian cho những điều thực sự quan trọng hơn không? Liệu những trải nghiệm xung quanh tôi có phản ánh đúng cách tôi muốn sống không?"
Đặc quyền, nếu thật sự tinh tế, sẽ trở thành một phần rất tự nhiên trong cuộc sống hàng ngày của người thành đạt - từ cách di chuyển, trải nghiệm ẩm thực, không gian nghỉ ngơi, cho đến những giao dịch tài chính thường ngày.
Tôi ví dụ với dòng thẻ Signature dành riêng cho khách hàng VIB Privilege Banking. Dòng thẻ này hoàn tiền đến 5%, miễn phí phòng chờ kết hợp làn ưu tiên tại sân bay trong và ngoài nước, phí giao dịch ngoại tệ chỉ 1,1%. Những con số đó quan trọng, nhưng điều quan trọng hơn là cách chúng kết hợp lại để mỗi hành trình, mỗi bữa ăn, chuyến công tác quốc tế đều trơn tru hơn một chút.-
- Sự kết hợp đó có phải là yếu tố cá nhân hóa, làm sao để cá nhân hóa được hiệu quả?
- Cá nhân hóa thường là có nhiều gói sản phẩm để lựa chọn hơn. Nhưng người dùng vẫn phải tự xác định nhu cầu và tự ghép sản phẩm vào nhu cầu của mình.
Cá nhân hóa hiệu quả là khi giải pháp được thiết kế phù hợp với từng người, thậm chí trước cả khi họ yêu cầu. Điều này đòi hỏi đơn vị cung cấp phải hiểu mục tiêu dài hạn, hành vi tài chính và phong cách đầu tư của khách hàng.
Tôi cho rằng Ownrora trên nền tảng MyVIB là ví dụ khá gần với hướng tiếp cận đó. Hệ thống không chỉ hiển thị dữ liệu mà còn gợi ý phân bổ tài sản, lựa chọn thẻ hay quản lý dòng tiền theo từng nhu cầu cụ thể. Khi công nghệ kết hợp cùng đội ngũ tư vấn, trải nghiệm cá nhân hóa sẽ rõ nét hơn.
- Ông nhắc rất nhiều đến hệ sinh thái VIB Privilege Banking. Điều gì khiến anh lựa chọn sản phẩm này?
- Tôi nghĩ đây là lựa chọn tất yếu.
Trước đây, tôi cũng giống nhiều người, có nhiều tài khoản, nhiều khoản đầu tư, nhiều công cụ khác nhau. Mỗi thứ đều ổn, nhưng lại thiếu một bức tranh tổng thể. Tôi không nhìn thấy rõ toàn bộ dòng tiền của mình đang vận hành như thế nào theo thời gian thực, và mỗi quyết định lớn lại đòi hỏi tôi phải ngồi lại "lắp ghép" thủ công từ nhiều nguồn thông tin khác nhau.
Khi chuyển sang một hệ giải pháp được thiết kế đồng bộ từ VIB, điều đầu tiên tôi nhận ra là mình bắt đầu đưa ra quyết định nhanh hơn và tự tin hơn. Không phải vì tôi có nhiều thông tin hơn, mà vì thông tin được tổ chức và kết nối lại với nhau theo cách có ý nghĩa.
VIB Privilege Banking tạo ra một hệ thống phục vụ đúng nhu cầu, theo từng giai đoạn, từng hành trình sống.
- Với những người có tài sản và đang muốn chủ động hơn trong quản lý tài chính, ông sẽ đưa ra lời khuyên gì?
- Tôi nghĩ nhiều người có tài sản sẽ bắt đầu bằng cách đi tìm cơ hội tốt hơn, sản phẩm tốt hơn, hay một công thức đầu tư nào đó. Nhưng theo tôi, điểm bắt đầu không nằm ở cơ hội, nó nằm ở việc bạn có một hệ thống tài chính phù hợp với chính mình hay chưa.
Bởi vì nếu không có trong tay hệ thống vững, bạn khó tận dụng được cơ hội dù nó có mặt trước mắt. Bạn cần thời gian xoay xở vốn, cần chuẩn bị lại từ đầu, cần xử lý hàng loạt quyết định ngắn hạn trong khi cơ hội không chờ đợi ai.
Nhưng khi đã có nền tảng đủ tốt, dòng tiền luôn sinh lời và sẵn sàng, tích lũy vận hành đúng mục tiêu, nguồn vốn đầu tư được cấu trúc linh hoạt, trải nghiệm sống phản ánh đúng vị thế - bạn không cần chạy theo thời cuộc nữa. Bạn có thể chủ động chọn cách mình tham gia vào nó, theo đúng nhịp và hành trình của mình.
Hoài Phương
Các khách hàng VIB Privilege Banking đầu tiên được trao bộ tặng phẩm khăn lụa tơ tằm thủy ấn chế tác 100% thủ công, mỗi chiếc là một khoảnh khắc không lặp lại, kết hợp nhẫn khăn đính đá Swarovski nhập từ Áo, theo đúng triết lý: mỗi khách hàng là một hành trình riêng, một phiên bản duy nhất.
Với những khách hàng đầu tiên ở hạng Premier, VIB trao tặng phiên bản thẻ Signature kim loại mạ vàng giới hạn, được thiết kế như một tuyên ngôn về đẳng cấp và sự khác biệt.
Trải nghiệm độc bản và hiếm có còn tiếp nối qua chương trình "Chạm ánh Cực quang". Khách hàng ưu tiên VIB sẽ có cơ hội sở hữu 1 trong 9 chuyến du lịch săn cực quang tại Bắc Âu, trị giá 400 triệu đồng/chuyến.