Lãi suất cao kéo giảm thanh khoản
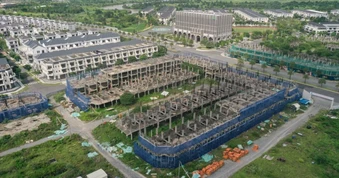
Mặt bằng lãi suất tăng đang trở thành lực cản lớn đối với thanh khoản thị trường bất động sản, dù nguồn cung đã cải thiện đáng kể sau giai đoạn phục hồi.
Trong báo cáo mới công bố, Chứng khoán MB (MBS) nhận định mặt bằng lãi suất cao tác động tiêu cực đến thanh khoản thị trường trong bối cảnh nguồn cung bất động sản tăng mạnh từ cuối năm trước.
Tính đến hết tháng 6, tăng trưởng tín dụng đạt 6,77%, trong khi huy động vốn chỉ tăng khoảng 4,7%, khiến chênh lệch giữa tín dụng và huy động tiếp tục nới rộng. Theo đó, lãi suất huy động kỳ hạn 12 tháng đã tăng khoảng 2 điểm % so với cùng kỳ, lên khoảng 8%/năm, kéo theo lãi suất cho vay trung và dài hạn tăng lên trên 12%/năm.
Lãi suất cho vay tăng mạnh (Ảnh: Tiến Tuấn).
Theo MBS, áp lực lãi vay cao khiến nhu cầu mua bất động sản suy giảm, đồng thời các chủ đầu tư cũng có xu hướng tập trung triển khai các dự án hiện hữu thay vì mở rộng quỹ đất mới.
Để kích cầu, nhiều doanh nghiệp đã áp dụng chính sách hỗ trợ lãi suất thấp hơn khoảng 3-4 điểm % so với lãi suất thị trường, kết hợp ân hạn nợ gốc 1-2 năm. Tuy nhiên, báo cáo cho rằng các chương trình này chỉ giúp giảm bớt gánh nặng tài chính, còn tỷ lệ hấp thụ vẫn khó cải thiện khi lãi suất duy trì ở mức cao và nguồn cung tiếp tục gia tăng.
Đơn vị này cũng dự báo sức mua bất động sản tiếp tục chịu áp lực bởi 2 yếu tố chính gồm lãi suất neo cao và tâm lý chờ đợi của nhà đầu tư trước những thay đổi về quy hoạch đô thị. Hiện lãi suất ưu đãi của các chủ đầu tư trong hai năm đầu phổ biến khoảng 8-10%, sau đó tăng lên 12-13%/năm, cao hơn khoảng 1-1,5 điểm % so với giai đoạn 2024-2025. Điều này làm gia tăng gánh nặng lãi vay và trở thành rào cản đối với nhu cầu mua bất động sản.
Cùng chung quan điểm, Viện nghiên cứu Kinh tế - Tài chính – Bất Động Sản Dat Xanh Services (DXS - FERI) cho biết trong 6 tháng qua, lãi suất vay mua bất động sản phổ biến ở mức 12-14%/năm, trong khi nhiều khoản vay theo cơ chế thả nổi ghi nhận mức 15-16%/năm. Sau khi hết thời gian ưu đãi, chi phí vay tăng nhanh khiến người mua thận trọng hơn trong việc sử dụng đòn bẩy tài chính, kéo theo thanh khoản chững lại ở nhiều phân khúc.
Nguồn cung mở bán mới trên cả nước trong nửa đầu năm tăng 16% so với cùng kỳ năm trước nhưng giảm 44% so với nửa cuối năm 2025. Trong khi đó, lượng hấp thụ sơ cấp giảm mạnh cả về tỷ lệ lẫn số lượng giao dịch. Giao dịch chủ yếu tập trung ở các dự án mới phục vụ nhu cầu ở thực và đầu tư trung, dài hạn, trong khi hoạt động đầu cơ ngắn hạn gần như không còn.
Lãi suất vay phổ biến quanh 12-14%/năm, cùng với hạn mức tín dụng bị kiểm soát đã ảnh hưởng lớn đến quyết định mua nhà của nhà đầu tư. Đơn vị này dự báo trong 6 tháng cuối năm, lãi suất nhiều khả năng vẫn duy trì ở mức 12-14%/năm, khiến tỷ lệ hấp thụ khó phục hồi trong ngắn hạn và thị trường tiếp tục phân hóa theo từng phân khúc, khu vực và chất lượng dự án.
Nhà đầu tư giảm đòn bẩy tài chính, ưu tiên giá trị khai thác
Không chỉ làm giảm thanh khoản, mặt bằng lãi suất cao còn khiến chiến lược đầu tư bất động sản trên thị trường thay đổi đáng kể.
Ông Võ Huỳnh Tuấn Kiệt, Giám đốc Bộ phận Nhà ở CBRE Việt Nam, cho biết trước đây, khi dự án mới mở bán, nhiều nhà đầu tư sẵn sàng xuống tiền ngay từ những đợt đầu và sử dụng đòn bẩy tài chính ở mức cao. Tuy nhiên, khi lãi suất duy trì ở mức cao, tâm lý đầu tư đã thay đổi rõ rệt.
Nhà đầu tư hiện không còn ưu tiên đầu cơ hay tìm kiếm lợi nhuận ngắn hạn mà cân nhắc kỹ hiệu quả đầu tư trước khi quyết định, đồng thời hạn chế sử dụng vốn vay. Nếu trước đây chu kỳ đầu tư phổ biến chỉ khoảng 6 tháng đến 1 năm, thì hiện nay phần lớn nhà đầu tư xác định thời gian nắm giữ từ 1 đến 3 năm. Vì vậy, khả năng sử dụng đòn bẩy tài chính được tính toán thận trọng hơn.
Theo ông Kiệt, ngay cả khi chủ đầu tư đưa ra các chương trình hỗ trợ như ân hạn nợ gốc hay ưu đãi lãi suất, nhà đầu tư vẫn cân nhắc rất kỹ trước khi vay vốn.
Xu hướng lựa chọn sản phẩm cũng thay đổi. Thay vì chỉ quan tâm đến khả năng tăng giá nhờ thông tin hạ tầng như trước đây, nhà đầu tư hiện ưu tiên những dự án có khả năng vận hành, khai thác thực tế, đáp ứng nhu cầu ở thực và duy trì thanh khoản bền vững.
Nhận định này cũng tương đồng với báo cáo của DXS - FERI. Theo đơn vị này, khách hàng hiện vẫn có nhu cầu mua bất động sản nhưng chủ động quan sát diễn biến lãi suất, dòng tiền và các yếu tố kinh tế vĩ mô trước khi quyết định. Các sản phẩm được ưu tiên là bất động sản có pháp lý rõ ràng, giá trị sử dụng thực, khả năng tạo dòng tiền ổn định và phương án tài chính an toàn.