Chị Trúc Phương (22 tuổi, ngụ tại TPHCM), làm việc tại một công ty cung cấp dịch vụ tổ chức sự kiện, cho hay chị có thời gian làm việc tại đây hơn 1 năm.
Chị Phương thắc mắc: “Theo quy định, tiền lương đóng bảo hiểm thất nghiệp (BHTN) cũng bao gồm một số khoản phụ cấp khác. Vậy trong trường hợp tôi được thưởng đột xuất vì hoàn thành tốt công việc, số tiền này có được tính là tiền lương làm căn cứ đóng bảo hiểm thất nghiệp không?”.
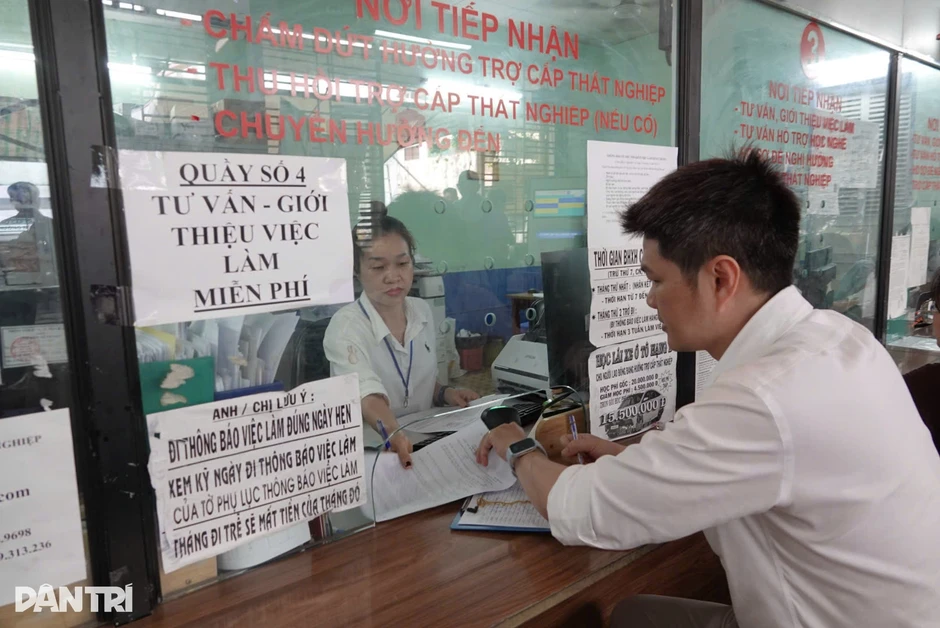
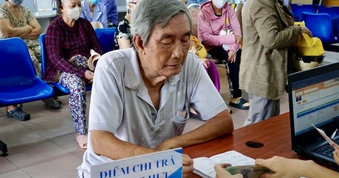
Người lao động làm thủ tục liên quan đến bảo hiểm thất nghiệp (Ảnh: Nguyễn Vy).
Trước đó, Chính phủ đã ban hành Nghị định số 374 quy định chi tiết một số điều của Luật Việc làm về bảo hiểm thất nghiệp.
Theo đó, tiền lương làm căn cứ đóng bảo hiểm thất nghiệp đối với người lao động thuộc đối tượng thực hiện chế độ tiền lương do Nhà nước quy định, được thực hiện theo quy định tại điểm a khoản 1 Điều 34 của Luật Việc làm.
Tiền lương làm căn cứ đóng bảo hiểm thất nghiệp (sau đây gọi tắt là khoản căn cứ) đối với người lao động thuộc đối tượng thực hiện chế độ tiền lương do người sử dụng lao động quyết định là tiền lương tháng, bao gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác được thỏa thuận trả thường xuyên, ổn định trong mỗi kỳ trả lương.
Cụ thể, khoản căn cứ là mức lương theo công việc hoặc chức danh, tính theo thời gian (theo tháng) của công việc hoặc chức danh theo thang lương, bảng lương do người sử dụng lao động xây dựng theo quy định tại Điều 93 của Bộ luật Lao động được thỏa thuận trong hợp đồng lao động.
Ngoài ra, khoản căn cứ bao gồm các khoản phụ cấp lương để bù đắp yếu tố về điều kiện lao động, tính chất phức tạp công việc, điều kiện sinh hoạt, mức độ thu hút lao động mà mức lương tại điểm a khoản này chưa được tính đến hoặc tính chưa đầy đủ, được thỏa thuận trong hợp đồng lao động; không bao gồm khoản phụ cấp lương phụ thuộc hoặc biến động theo năng suất lao động, quá trình làm việc và chất lượng thực hiện công việc của người lao động.
Khoản căn cứ còn là các khoản bổ sung khác xác định được mức tiền cụ thể cùng với mức lương theo quy định tại điểm a khoản này, được thỏa thuận trong hợp đồng lao động và trả thường xuyên, ổn định trong mỗi kỳ trả lương; không bao gồm các khoản bổ sung khác phụ thuộc hoặc biến động theo năng suất lao động, quá trình làm việc và chất lượng thực hiện công việc của người lao động.
Trường hợp người lao động ngừng việc vẫn hưởng tiền lương tháng bằng hoặc cao hơn tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc thấp nhất, theo quy định của Luật Bảo hiểm xã hội, thì đóng theo tiền lương được hưởng trong thời gian ngừng việc.
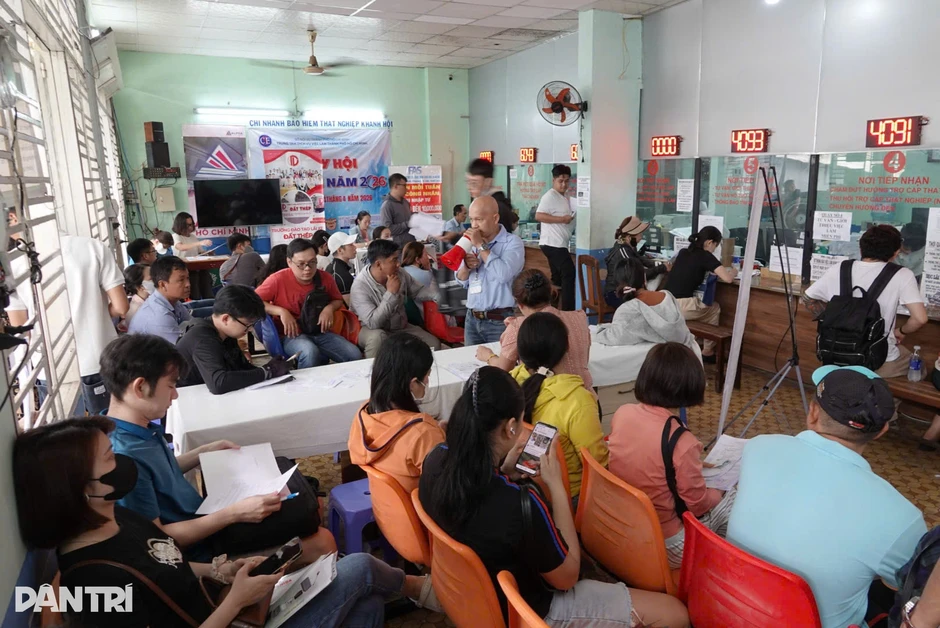
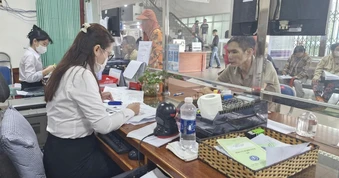
Trung tâm dịch vụ việc làm tại TPHCM (Ảnh: Nguyễn Vy).
Trường hợp tiền lương trong hợp đồng lao động được trả bằng ngoại tệ thì tiền lương làm căn cứ đóng bảo hiểm thất nghiệp sẽ được quy đổi sang đồng Việt Nam theo tỷ giá mua vào chuyển khoản bình quân do ngân hàng thương mại có vốn Nhà nước công bố tại thời điểm cuối ngày 2/1 để áp dụng cho 6 tháng đầu năm và cuối ngày 1/7 để áp dụng cho 6 tháng cuối năm; nếu các ngày này trùng vào ngày nghỉ hoặc ngày lễ thì sử dụng tỷ giá của ngày làm việc tiếp theo liền kề.
Người lao động đang tham gia bảo hiểm thất nghiệp mà bị tạm giam, tạm đình chỉ công việc từ 14 ngày làm việc trở lên trong tháng thì người lao động và người sử dụng lao động tạm dừng đóng bảo hiểm thất nghiệp.
Trường hợp người lao động được truy lĩnh đủ tiền lương thì cùng người sử dụng lao động đóng bù cho thời gian bị tạm giam, tạm đình chỉ công việc bằng số tiền phải đóng của những tháng tạm dừng đóng và thực hiện đồng thời với việc đóng bù bảo hiểm xã hội bắt buộc.