Theo Bộ Nông nghiệp và Môi trường, thị trường sữa Việt Nam đang duy trì đà tăng trưởng nhanh nhờ thu nhập của người dân cải thiện, quá trình đô thị hóa và nhu cầu chăm sóc sức khỏe ngày càng tăng. Quy mô thị trường đạt khoảng 4,2 tỷ USD năm 2024 và được dự báo tăng trưởng bình quân 8,65% mỗi năm trong giai đoạn đến năm 2029.
Tiêu thụ sữa bình quân đầu người tại Việt Nam hiện khoảng 27 lít/năm và được dự báo có thể đạt 40 lít vào năm 2030. Tuy nhiên, tốc độ tăng nhu cầu đang vượt khả năng cung ứng nguyên liệu trong nước. Sản lượng sữa tươi nguyên liệu nội địa mới đáp ứng khoảng 30% nhu cầu, khiến ngành chế biến vẫn phải phụ thuộc đáng kể vào nguồn sữa nhập khẩu.
New Zealand dẫn đầu nguồn cung
Nhu cầu nguyên liệu tăng kéo theo kim ngạch nhập khẩu sữa và sản phẩm từ sữa tăng mạnh. Theo thống kê hải quan, năm 2025 Việt Nam chi khoảng 1,45 tỷ USD nhập khẩu nhóm hàng này, tăng 20-27,5% so với năm trước.
Trong quý I/2026, kim ngạch nhập khẩu tiếp tục đạt 415,5 triệu USD, tăng 22% so với cùng kỳ. Đáng chú ý, New Zealand tiếp tục là một trong những nguồn cung lớn nhất của Việt Nam.
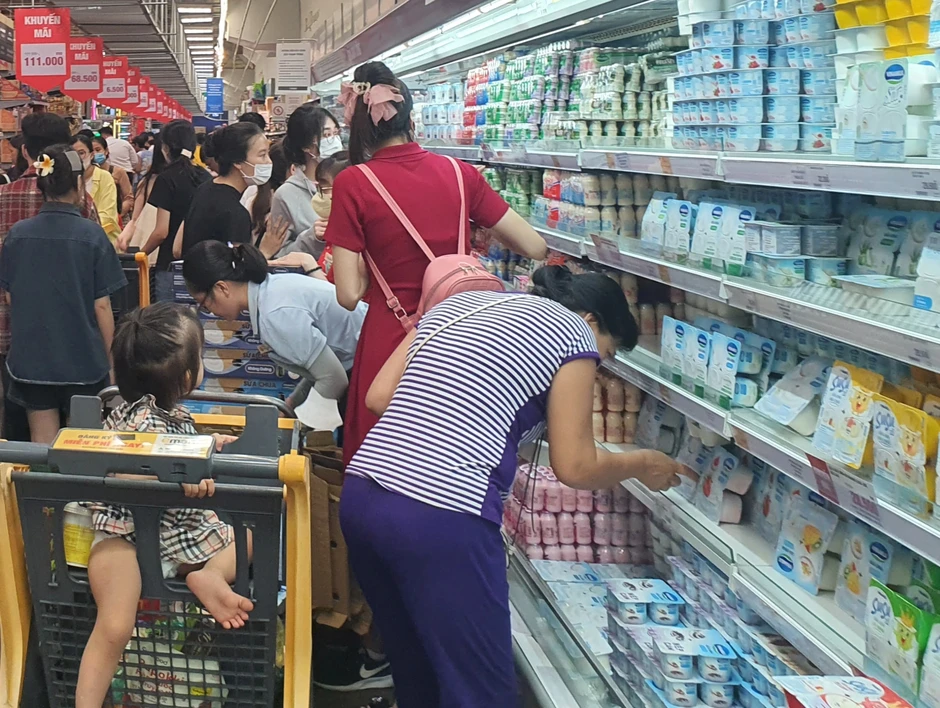
Người dân mua sữa tại siêu thị ở TPHCM (Ảnh: TM).
Cả năm 2025, Việt Nam nhập khẩu khoảng 438 triệu USD sữa và sản phẩm sữa từ New Zealand, tăng 50,7% so với năm 2024 và chiếm khoảng 30,5% tổng kim ngạch nhập khẩu nhóm hàng này.
Trong 3 tháng đầu năm 2026, nhập khẩu từ New Zealand đạt 164,6 triệu USD, chiếm khoảng 35% tổng kim ngạch và tăng 31,1% so với cùng kỳ năm trước. Số liệu 6 tháng đầu năm cho thấy tốc độ tăng nhập khẩu từ thị trường này tiếp tục duy trì trên 30%.
New Zealand không chỉ cung cấp sữa cho nhu cầu tiêu dùng trực tiếp mà chủ yếu đóng vai trò nguồn nguyên liệu đầu vào cho các doanh nghiệp chế biến trong nước. Khoảng 83% kim ngạch nhập khẩu thuộc nhóm nguyên liệu công nghiệp, trong đó có sữa bột nguyên kem, sữa bột gầy và các sản phẩm chất béo từ sữa.
Lợi thế từ các FTA
Theo Hiệp hội Sữa Việt Nam, một trong những nguyên nhân giúp sữa New Zealand có lợi thế tại Việt Nam là hệ thống các hiệp định thương mại tự do giữa hai nước.
Việt Nam và New Zealand cùng tham gia Hiệp định thành lập Khu vực Mậu dịch Tự do ASEAN - Australia - New Zealand (AANZFTA), Hiệp định Đối tác Toàn diện và Tiến bộ xuyên Thái Bình Dương (CPTPP) và Hiệp định Đối tác Kinh tế Toàn diện Khu vực (RCEP). Theo các cam kết này, nhiều sản phẩm sữa như sữa bột nguyên kem, sữa bột gầy, bơ và phô mai từ New Zealand được hưởng mức thuế nhập khẩu ưu đãi, trong đó nhiều dòng thuế đã về 0%.
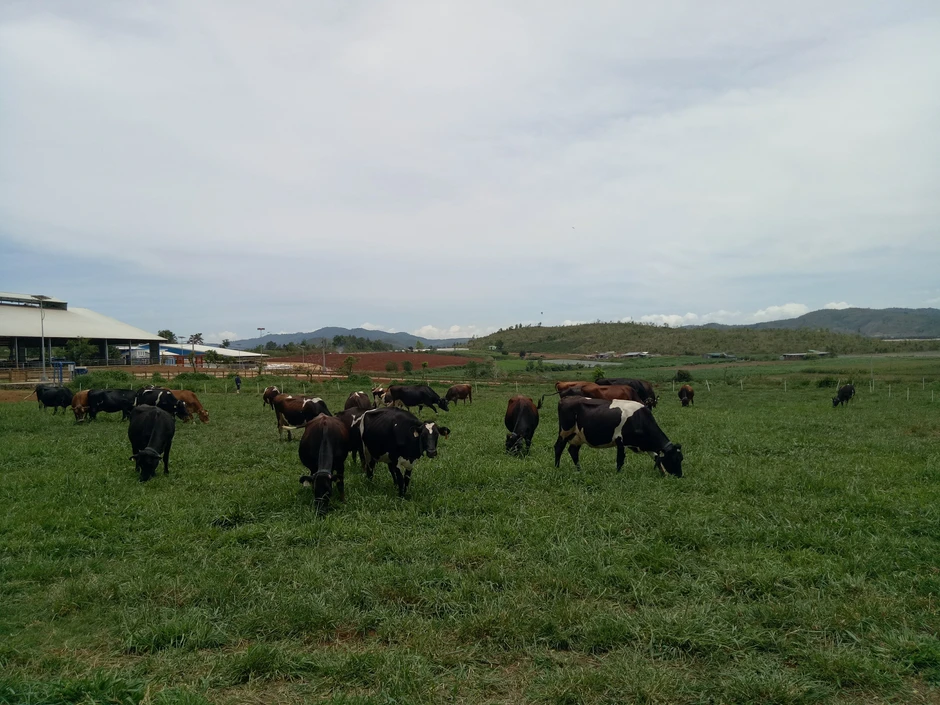
Trang trại bò sữa ở Lâm Đồng (Ảnh: TM).
Lợi thế thuế quan giúp nguyên liệu từ New Zealand có sức cạnh tranh tốt hơn so với một số nguồn cung chịu mức thuế cao hơn theo biểu thuế MFN. MFN (tối huệ quốc) là biểu thuế nhập khẩu ưu đãi tiêu chuẩn mà một nước thành viên WTO áp dụng đối với hàng hóa nhập khẩu từ các đối tác thương mại cũng là thành viên WTO, khi không có hiệp định thương mại tự do (FTA) hay ưu đãi đặc biệt nào khác.
Bên cạnh đó, quy tắc xuất xứ trong CPTPP và RCEP còn tạo điều kiện để doanh nghiệp Việt Nam sử dụng nguyên liệu nhập khẩu từ New Zealand trong sản xuất hàng hóa để xuất khẩu sang các thị trường thành viên và hưởng ưu đãi thuế nếu đáp ứng điều kiện xuất xứ.
Ngoài thuế, tính ổn định của nguồn cung cũng là một lợi thế. Đây là yếu tố đặc biệt quan trọng với các nhà máy chế biến, bởi việc thiếu nguyên liệu có thể ảnh hưởng trực tiếp đến kế hoạch sản xuất.
Nguồn nguyên liệu quan trọng của ngành sữa
Sự phụ thuộc vào nguyên liệu nhập khẩu không chỉ phản ánh hạn chế của ngành chăn nuôi bò sữa trong nước mà còn cho thấy sự phân công ngày càng rõ trong chuỗi giá trị ngành sữa.
Do điều kiện đất đai, chi phí chăn nuôi và quy mô đàn bò, sản xuất sữa tươi trong nước khó đáp ứng toàn bộ nhu cầu của các nhà máy. Trong khi đó, sữa bột nhập khẩu có thể được sử dụng làm nguyên liệu để hoàn nguyên, chế biến nhiều dòng sản phẩm sữa.
Khoảng 70% nguyên liệu sử dụng để sản xuất sữa tiệt trùng và sữa nước hương vị trên thị trường đến từ quá trình hoàn nguyên sữa bột nhập khẩu. Vì vậy, nguồn cung từ các thị trường lớn như New Zealand có ảnh hưởng đáng kể tới hoạt động sản xuất của doanh nghiệp sữa trong nước.
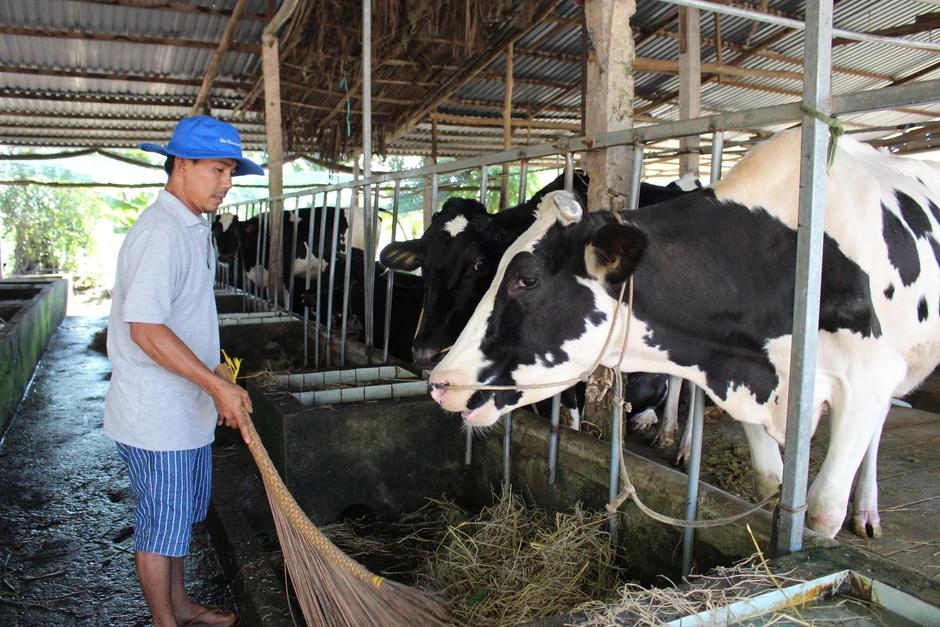
Người nuôi bò sữa ở Củ Chi (TPHCM) đang dần thu hẹp quy mô vì đô thị hóa (Ảnh: TM).
Trong dài hạn, nhu cầu nhập khẩu được dự báo tiếp tục tăng cùng với sự mở rộng của thị trường. Không chỉ các sản phẩm sữa phổ thông, cơ cấu tiêu dùng đang chuyển dần sang những sản phẩm có giá trị gia tăng cao như phô mai, bơ, sữa chua và các sản phẩm bổ sung đạm.
Riêng kim ngạch nhập khẩu phô mai đã tăng hơn gấp đôi, từ khoảng 50 triệu USD năm 2021 lên 107 triệu USD năm 2025.
Xu hướng này mở ra dư địa lớn cho các nhà cung cấp New Zealand, nhưng đồng thời cũng khiến cạnh tranh trên thị trường nguyên liệu và sản phẩm sữa Việt Nam gay gắt hơn. EU, với lợi thế từ Hiệp định EVFTA, đang đẩy mạnh xuất khẩu các sản phẩm bơ sữa có giá trị gia tăng cao vào Việt Nam.
Trong bối cảnh nhu cầu tiêu dùng tiếp tục tăng nhưng nguồn nguyên liệu nội địa còn hạn chế, sữa nhập khẩu, đặc biệt từ những thị trường có nguồn cung lớn và ổn định như New Zealand, sẽ tiếp tục giữ vai trò quan trọng trong chuỗi cung ứng của ngành sữa Việt Nam.