Căng thẳng địa chính trị tại Trung Đông thường khiến thị trường nghĩ ngay đến vàng hoặc dầu thô. Tuy nhiên, tác động từ cuộc xung đột tại Iran đang vượt xa phạm vi năng lượng truyền thống, len lỏi vào từng mắt xích của chuỗi cung ứng từ nông nghiệp đến sản xuất công nghiệp.
Việc gián đoạn vận tải qua eo biển Hormuz - tuyến hàng hải vận chuyển hơn 20% lượng dầu giao dịch bằng đường biển trên thế giới - đang tạo ra áp lực lan rộng lên nhiều chuỗi cung ứng. Từ năng lượng, nông nghiệp cho tới công nghiệp sản xuất, hàng loạt mặt hàng quan trọng đang chịu tác động trực tiếp.
Theo phân tích được công bố bởi Oilprice và Discovery Alert, dưới đây là 5 nhóm hàng hóa chịu ảnh hưởng mạnh nhất từ cuộc khủng hoảng hiện nay.
Tác động của cuộc xung đột đối với thị trường hàng hóa toàn cầu đã diễn ra nhanh chóng và trên diện rộng, ảnh hưởng tới cả những ngành công nghiệp và quốc gia nằm cách xa khu vực chiến sự hàng nghìn km (Ảnh: MW).
Dầu thô - Tâm điểm của những biến động logistics
Dầu thô luôn là mặt hàng phản ứng nhạy bén nhất trước các biến động tại Trung Đông. Eo biển Hormuz là cửa ngõ lưu thông của khoảng 20% lượng dầu tiêu thụ toàn cầu, bao gồm nguồn xuất khẩu từ Saudi Arabia, Iraq, UAE, Kuwait và Qatar. Do đó, các quốc gia châu Á phụ thuộc lớn vào năng lượng như Trung Quốc, Ấn Độ, Nhật Bản và Hàn Quốc đang đứng trước nhiều rủi ro.
Trong ngắn hạn, giá dầu biến động mạnh theo từng nhịp chiến sự. Về lâu dài, thị trường vẫn được hỗ trợ bởi nhu cầu tích trữ và xu hướng bảo hộ tài nguyên. Nếu Hormuz bị phong tỏa kéo dài, tồn kho thương mại sẽ suy giảm nhanh chóng, đẩy giá dầu giao ngay tăng vọt. Việc các tàu phải đi vòng qua Mũi Hảo Vọng cũng làm tăng thời gian vận chuyển và phí bảo hiểm hàng hải, trực tiếp đội giá dầu thực tế lên cao.
Khí hóa lỏng (LNG) - Nguy cơ thắt chặt nguồn cung kéo dài
Nếu thị trường dầu mỏ có giải pháp thay thế linh hoạt, thì khí hóa lỏng (LNG) lại dễ tổn thương hơn do đặc thù hạ tầng kỹ thuật. Qatar chiếm tới 20% nguồn cung LNG toàn cầu, với phần lớn sản lượng đi qua eo biển Hormuz để đến châu Á và châu Âu. Việc khôi phục hoàn toàn các cơ sở LNG bị hư hại tại nước này được dự báo có thể mất tới 5 năm.
Dù nguồn cung mới từ Mỹ dự kiến tăng trong nửa cuối năm giúp giảm bớt áp lực ngắn hạn, nhưng cấu trúc thị trường vẫn rất mong manh. Khác với dầu thô có thể đi qua đường ống, LNG phụ thuộc hoàn toàn vào các nhà máy hóa lỏng và cảng tái hóa khí chuyên dụng.
Do nguồn cung từ Mỹ hay Australia chưa thể bù đắp ngay lập tức, giá LNG giao ngay tại châu Á có nguy cơ tăng mạnh, buộc nhiều nhà máy phải thu hẹp quy mô hoạt động hoặc cắt giảm lượng điện tiêu thụ.
Phân bón - Mối đe dọa trực tiếp đến chi phí nông nghiệp
Một rủi ro lớn nhưng ít được chú ý hơn chính là sự đứt gãy trong chuỗi cung ứng phân bón. Khu vực vùng Vịnh là nguồn xuất khẩu lớn các loại urê, amoniac, lưu huỳnh và phân lân, trong khi eo biển Hormuz xử lý tới 1/3 lượng phân bón giao dịch toàn cầu. Do sản xuất phân bón phụ thuộc lớn vào khí tự nhiên, các cuộc tấn công vào hạ tầng năng lượng đã nhanh chóng đẩy giá mặt hàng này tăng cao.
Theo số liệu thị trường quốc tế, giá bán buôn các loại phân đạm như urê và amoniac khan tại Mỹ đã tăng từ 30-40%. Sự tăng giá đột biến này tạo ra mối đe dọa trực tiếp đến năng suất cây trồng tại các khu vực phụ thuộc nhập khẩu như châu Phi cận Sahara, Ấn Độ, Pakistan và Bangladesh. Tại châu Âu, việc giá khí đốt đầu vào leo thang cũng gián tiếp đẩy chi phí sản xuất phân bón nội địa lên mức cao.
Hóa dầu và hạt nhựa - Áp lực chi phí đè nặng ngành sản xuất
Hóa dầu và hạt nhựa, nguyên liệu đầu vào thiết yếu của hàng loạt ngành sản xuất, cũng đang gánh chịu tổn thất lớn. Xung đột đã làm gián đoạn nguồn cung naphta khiến biên lợi nhuận lọc dầu mặt hàng này tại châu Á vượt 400 USD mỗi tấn so với dầu Brent, còn tại Tây Bắc Âu đã vượt mốc 900 USD mỗi tấn. Naphta tăng giá kéo theo chi phí sản xuất polyethylene và polypropylene trên Sàn giao dịch Đại Liên tăng hơn 35%, nhựa nguyên sinh toàn cầu tăng hơn 30%.
Các nhà sản xuất hóa dầu châu Á chịu áp lực lớn nhất khi phụ thuộc tới hơn 60% nguồn cung naphta từ Trung Đông. Ước tính khoảng 20-25 tỷ USD dòng chảy thương mại hóa dầu đã bị đình trệ. Tác động này đang lan rộng khi các công ty thực phẩm tại Nhật Bản phải thay đổi quy trình đóng gói do thiếu nhựa, hay các vật tư y tế như găng tay, ống tiêm tăng chi phí tới 40%.
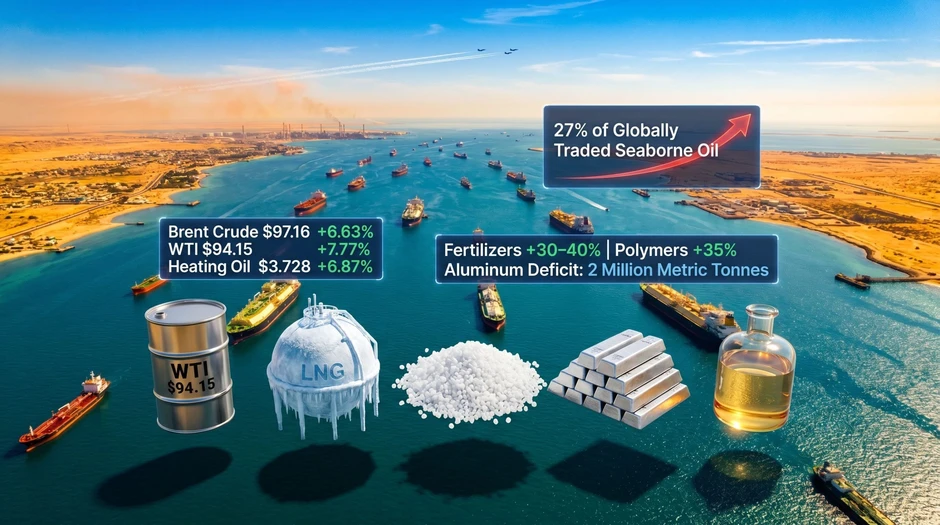
Từ dầu thô, LNG đến phân bón, nhựa và nhôm, nhiều mặt hàng chiến lược đang đối mặt với nguy cơ thiếu hụt nguồn cung và chi phí leo thang (Ảnh: D/A).
Nhôm - Cuộc khủng hoảng nghiêm trọng trong 2 thập kỷ
Thị trường nhôm toàn cầu đang đối mặt với đợt khủng hoảng nguồn cung nghiêm trọng nhất trong vòng 25 năm qua. Các cuộc tấn công nhằm vào những cơ sở luyện nhôm lớn tại Trung Đông cùng việc gián đoạn vận tải biển đã ảnh hưởng tới 5% sản lượng toàn cầu, đồng thời khiến 23% lượng nhôm xuất khẩu ngoài Trung Quốc bị kẹt lại. Giới phân tích tại phố Wall dự báo thị trường nhôm tinh luyện có thể thiếu hụt ít nhất 2 triệu tấn vào cuối năm 2026.
Thiệt hại tại các cơ sở lớn như nhà máy Al Taweelah ở Abu Dhabi hay Aluminium Bahrain do tên lửa rất khó khắc phục nhanh chóng. Không giống như các ngành khác, việc tái khởi động một lò luyện nhôm đã ngừng hoạt động cần từ 12-18 tháng để khôi phục công suất. Điều này đồng nghĩa nguồn cung bị mất khó quay lại ngay lập tức, trong khi doanh nghiệp phương Tây khó chuyển sang nguồn nhôm từ Trung Quốc hay Nga do các rào cản thuế quan và lệnh trừng phạt.
Những diễn biến từ xung đột Iran cho thấy nền kinh tế toàn cầu có độ phụ thuộc rất lớn vào khu vực Trung Đông, vượt xa khỏi phạm vi của dầu thô. Từ năng lượng, phân bón, hóa chất cho đến kim loại công nghiệp, các cú sốc đồng thời lên chuỗi cung ứng đang tạo ra áp lực chi phí rất lớn lên các doanh nghiệp sản xuất và gián tiếp ảnh hưởng đến người tiêu dùng toàn cầu.