Tài chính số Việt Nam đang phát triển mạnh mẽ, thể hiện qua tỷ lệ người có tài khoản ngân hàng đạt 87% và số lượng giao dịch QR tăng trên 128% trong giai đoạn 2021-2025. Sự chuyển dịch này đi kèm nhiều rủi ro tài chính gia tăng. Thông tin được ghi nhận tại Hội nghị "Chuyển đổi số trong giao dịch tài chính: Thuận lợi dòng vốn hay phức tạp tranh chấp" diễn ra tại TPHCM, sáng ngày 12/8.
PGS.TS Phạm Duy Nghĩa, Phó Chủ tịch Trung tâm Trọng tài quốc tế Việt Nam, sự phát triển của hoạt động tài chính, ngân hàng và các phương thức huy động vốn mới đang mở ra thêm cơ hội cho doanh nghiệp, nhưng cũng đặt ra yêu cầu tiếp tục hoàn thiện khung pháp lý để thị trường phát triển an toàn và bền vững.
Phó Chủ tịch VIAC thông tin cơ quan này đã ghi nhận các tranh chấp trong lĩnh vực tài chính - ngân hàng chiếm tới 10% tổng số vụ được tiếp nhận trong năm 2025. Cùng với đó, gần một nửa tổng số vụ tranh chấp tại VIAC trong năm có ít nhất một bên FDI hoặc cá nhân, tổ chức có yếu tố nước ngoài.
Số liệu từ Hiệp hội Ngân hàng Việt Nam (VNBA) chỉ ra riêng tại TPHCM phát sinh gần 220 vụ tranh chấp tín dụng - ngân hàng còn tồn đọng trên địa bàn. Các tranh chấp chủ yếu liên quan đến xử lý tài sản bảo đảm, thủ tục tố tụng và thi hành án, đã ảnh hưởng trực tiếp đến tiến độ thu hồi nợ và khả năng luân chuyển vốn của hệ thống ngân hàng.
Trước thực tiễn này, các chuyên gia nhấn mạnh việc phát triển và hoàn thiện các cơ chế giải quyết tranh chấp là yêu cầu tối quan trọng, nhằm củng cố niềm tin cho doanh nghiệp và góp phần tạo nền tảng pháp lý ổn định cho thị trường tài chính Việt Nam.
Dưới góc nhìn pháp lý, Luật sư Phạm Thị Thanh Huyền, Trưởng Chương trình phát triển cơ sở hạ tầng tài chính Việt Nam và Campuchia, Trọng tài viên của VIAC, không phủ nhận tài chính số tại Việt Nam đang phát triển mạnh mẽ. Sự chuyển dịch này hướng tới giảm sử dụng giấy tờ và tiền mặt, đồng thời mở rộng khả năng tiếp cận các dịch vụ tài chính.
Theo bà, mặc dù thị trường tài chính số tại Việt Nam đang sở hữu đà tăng trưởng nhanh hơn mặt bằng chung của thế giới, nhưng sự bùng nổ này cũng kéo theo hàng loạt rủi ro phi truyền thống liên quan đến rò rỉ dữ liệu, gian lận trực tuyến, tấn công mạng, cùng sự xuất hiện của các mô hình kinh doanh chưa được cấp phép rõ ràng.
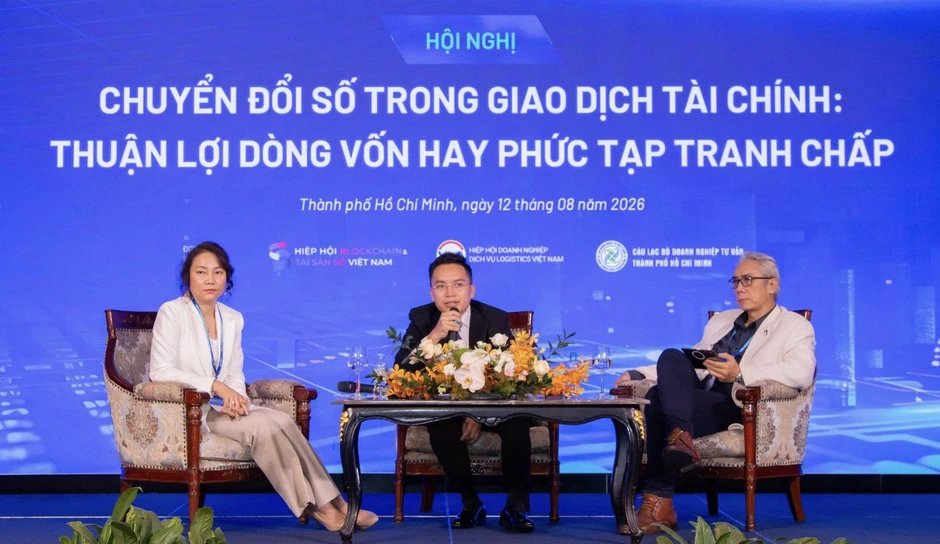
Các chuyên gia trao đổi tại Hội nghị chuyển đổi số trong giao dịch tài chính (Ảnh: BTC).
Đứng trước thực trạng khung pháp lý hiện hành vẫn còn nằm rải rác, phân tán ở nhiều văn bản và thiếu cơ chế phối hợp liên ngành, Luật sư Phạm Thị Thanh Huyền đưa ra kiến nghị đến các cơ quan quản lý Việt Nam cần nhanh chóng chuyển đổi sang mô hình “quản lý theo rủi ro”. Đồng thời, việc khẩn trương hoàn thiện cơ chế thử nghiệm có kiểm soát (Sandbox), thiết lập khung pháp lý cho Ngân hàng mở (Open Banking) và tăng cường năng lực giám sát công nghệ là vô cùng cấp thiết.
"Quy định pháp luật cần hoàn thiện khung pháp lý về dữ liệu, định danh số, an ninh mạng và bảo vệ người tiêu dùng; tăng cường chia sẻ dữ liệu, giám sát công nghệ tài chính (FinTech) và cơ chế giải quyết tranh chấp; cuối cùng là đẩy mạnh phối hợp giữa cơ quan quản lý, ngân hàng, FinTech và các bên liên quan", bà nói.
Ở nhóm khách hàng doanh nghiệp, bà Cao Thị Phi Vân, Phó Giám đốc Trung tâm Xúc tiến Thương mại và Đầu tư TPHCM cho biết, cho biết rất nhiều công ty cho biết cần được bảo đảm một môi trường giao dịch an toàn, minh bạch và thuận lợi. Theo bà, trong bối cảnh TPHCM đặt mục tiêu kinh tế số đóng góp trên 30% GRDP, đồng thời đẩy mạnh số hóa các ngành kinh tế trọng điểm, cho thấy chuyển đổi số đang trở thành một phần quan trọng trong quá trình phát triển của cộng đồng doanh nghiệp.
Dưới góc độ chuyên gia tài chính số, ông Phan Đức Trung, Chủ tịch Hiệp hội Blockchain và Tài sản số Việt Nam (VBA) khuyến nghị để giảm rủi ro khi thanh toán số, mỗi công ty cần chủ động kiểm soát dữ liệu từ đầu vào, xác định rõ chủ thể và trách nhiệm đối với dữ liệu.
Theo ông Trung, Blockchain có thể tăng khả năng lưu trữ và truy vết giao dịch nhưng không tự bảo đảm dữ liệu đầu vào là chính xác. Vì vậy, doanh nghiệp khi cung cấp dịch vụ blockchain cần đồng thời chú trọng quản trị dữ liệu, bảo vệ người dùng và thiết kế cơ chế tuân thủ phù hợp với đặc tính của giao dịch số.
Bà Hoàng Thị Ngọc Diệp, Luật sư thành viên của Dilinh Legal nhận định, bổ sung để tiếp cận các sản phẩm tài chính dựa trên dữ liệu, doanh nghiệp cần từng bước số hóa hoạt động và xây dựng dữ liệu đầy đủ, minh bạch, có khả năng kiểm chứng. Cùng với đó, quá trình định danh điện tử, giao kết hợp đồng điện tử và tự động hóa quy trình cho vay cũng đang tạo ra những phương thức tiếp cận vốn mới.