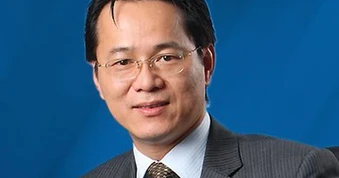
Ngân hàng TMCP Á Châu (mã chứng khoán: ACB) mới đây tổ chức cuộc họp cổ đông thường niên. Số cổ đông tham dự là hơn 1.000 người, ban tổ chức phải xếp ghế lấn ra cánh ngoài hội trường.
Năm 2025, ngân hàng này đạt tổng tài sản 1,03 triệu tỷ đồng, tăng 18,7% so với năm 2024. Dù vậy, lợi nhuận trước thuế năm 2025 ở mức 19.500 tỷ đồng, chỉ hoàn thành 85% kế hoạch đề ra.
Một cổ đông đã chất vấn lãnh đạo về việc này. Trả lời, Chủ tịch HĐQT ACB Trần Hùng Huy cho biết nguyên nhân chủ yếu là ngân hàng triển khai các chương trình lãi suất cạnh tranh để hỗ trợ khách hàng và tăng trích lập dự phòng để củng cố bộ đệm an toàn.
Năm 2025 là một năm nhiều biến động và thách thức đối với kinh tế toàn cầu, dù vậy nền kinh tế Việt Nam vẫn duy trì được mức tăng trưởng nhất định. Đặc biệt với lĩnh vực ngân hàng, tăng trưởng tín dụng toàn hệ thống đạt trên 17%, trong khi huy động vốn ở mức khoảng 13-14%. Con số này phản ánh nhu cầu vốn của nền kinh tế đang ở mức rất cao, qua đó tạo áp lực lớn lên thanh khoản và lợi nhuận của các tổ chức tín dụng.
Mặt khác, thị trường bất động sản tăng trưởng khá "nóng", kéo theo việc tín dụng đổ vào lĩnh vực này cũng tăng cao. Điều này làm dấy lên lo ngại rằng các chính sách điều hành trong năm 2026 có thể sẽ được siết chặt, từ đó ảnh hưởng đến toàn bộ nền kinh tế.
Chủ tịch ACB Trần Hùng Huy nói với 1.000 cổ đông về lý do không đạt KPI lãi
Ông Trần Hùng Huy cho biết tỷ trọng cho vay bất động sản của ngân hàng này hiện ở mức thấp, dưới 5% trên tổng dư nợ. Điều này giúp ngân hàng hạn chế rủi ro trong bối cảnh thị trường bất động sản còn nhiều thách thức, đồng thời tạo dư địa để lựa chọn hợp tác với các doanh nghiệp có chất lượng, đặc biệt trong phân khúc nhà ở trung cấp.
"Chúng tôi đã lựa chọn một chiến lược có phần ngược dòng, đó là chủ động hy sinh một phần lợi nhuận ngắn hạn để bảo vệ nền tảng trước mắt, đồng thời hỗ trợ khách hàng và củng cố cho phát triển dài hạn", ông bày tỏ.
Ngân hàng theo đó duy trì chính sách lãi suất cạnh tranh, chấp nhận áp lực lên NIM (biên lãi thuần) để giữ khách hàng; đồng thời đẩy mạnh trích lập dự phòng trong những tháng cuối năm nhằm nâng cao khả năng chống chịu rủi ro cho các năm tiếp theo, đặc biệt là năm 2026. Vì vậy, lợi nhuận năm 2025 đạt khoảng 85% kế hoạch.
Ông Huy cũng nhấn mạnh, nếu nhìn sâu hơn, đây không phải là sự suy giảm mà là sự tái phân bổ có chủ đích, chuyển một phần lợi nhuận hiện tại để củng cố nền tảng và hướng tới sự ổn định, bền vững trong tương lai. Nhờ đó, khi bước sang năm nay, ngân hàng sẽ không bị phân tán nguồn lực cho việc xử lý các rủi ro tồn đọng để có thể tập trung vào tăng trưởng.