Phiên 17/9, thị trường chứng khoán Việt Nam tăng mạnh, VN-Index đóng cửa tại 1.822,77 điểm, tăng gần 13 điểm so với phiên trước. HNX-Index và UPCoM-Index lần lượt dừng ở 273,9 điểm và 126,16 điểm. Tổng thanh khoản trên ba sàn đạt khoảng 19.000 tỷ đồng.
Thị trường nghiêng về bên mua với 387 mã tăng, trong đó 14 mã tăng trần; 268 mã giảm, gồm 10 mã giảm sàn. Có 868 mã đứng giá.
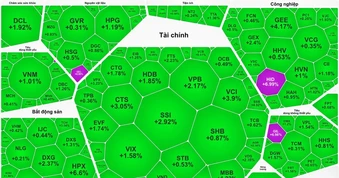
Sắc xanh xuất hiện ở nhiều nhóm ngành, trong đó cổ phiếu chứng khoán là tâm điểm khi dòng tiền vào mạnh. SSI tăng 3%, VIX tăng 2%, đồng thời nằm trong nhóm có thanh khoản cao nhất thị trường với khối lượng khớp lệnh lần lượt gần 41 triệu và 39 triệu cổ phiếu. VCI, VND, SHS cũng tăng khá với thanh khoản ở mức cao.
Nhóm ngân hàng giao dịch tích cực với nhiều mã như MBB, VCB, TPB, BID tăng giá.
Tại nhóm bất động sản, DXG, KDH, CEO và TCH tăng khoảng 2-3%. VIC đi ngang, trong khi VHM tăng 0,42%.
Diễn biến phân hóa xuất hiện ở nhóm dầu khí. BSR tiếp tục tăng trong bối cảnh giá dầu thế giới đi lên, trong khi PVD, PVS và PVT giảm điểm.
Chứng khoán có phiên tăng điểm (Ảnh: IT).
Về khối ngoại, nhà đầu tư nước ngoài tiếp tục bán ròng khoảng 382 tỷ đồng. Khối này bán mạnh tại bộ đôi VIC-VHM với 369 tỷ đồng, ngược lại mua ròng HDB hơn 143 tỷ đồng, mua MBB hơn 119 tỷ đồng, mua FPT với 118 tỷ đồng...
Động thái của chứng khoán được cho là bất ngờ sau khi Fed thông báo tăng lãi suất thêm 0,25% lần đầu tiên sau 3 năm. Các chuyên gia dự báo, lãi suất Fed tăng sẽ ảnh hưởng lên chứng khoán Việt Nam không đáng kể, chủ yếu thông qua hành động của khối ngoại.
Chia sẻ với Dân trí, ông Lương Duy Phước - Giám đốc phân tích Chứng khoán Kafi - cho biết mặt bằng định giá của thị trường chứng khoán Việt hiện vẫn tương đối hấp dẫn, trong khi kết quả kinh doanh doanh nghiệp tiếp tục duy trì xu hướng tăng tích cực từ năm 2025.
Theo số liệu hiện tại, chỉ số P/E (thể hiện mức giá mà nhà đầu tư sẵn sàng bỏ ra cho 1 đồng lợi nhuận thu được từ cổ phiếu) của thị trường hiện quanh 12 lần và khoảng 10 lần nếu loại nhóm Vingroup; tăng trưởng lợi nhuận của nhóm doanh nghiệp được theo dõi, không bao gồm Vingroup, vẫn được dự báo duy trì dương trong nửa cuối năm dù chậm lại so với nửa đầu năm.
Theo đó, chuyên gia Kafi cho rằng nền tảng lợi nhuận và mức định giá hiện tại có thể giúp thị trường hấp thụ phần nào áp lực từ chi phí vốn cao hơn. Rủi ro ngắn hạn chủ yếu nằm ở biến động dòng vốn ngoại và tâm lý thị trường, thay vì sự suy giảm rõ rệt của các yếu tố cơ bản trong nước.
Nhìn rộng hơn, kinh tế Việt Nam vẫn có khả năng duy trì tăng trưởng tương đối ổn định, dù phải hoạt động trong một môi trường mà chi phí vốn toàn cầu cao hơn và dư địa điều hành chính sách tiền tệ trở nên thận trọng hơn.