Việt Nam bắt đầu áp dụng thuế tối thiểu toàn cầu từ năm 2024 đối với các tập đoàn đa quốc gia có doanh thu hợp nhất từ 750 triệu euro trở lên, với mức thuế suất tối thiểu 15%.
Mới đây, Bộ Tài chính đã có Tờ trình Dự thảo Nghị quyết của Quốc hội về việc sửa đổi, bổ sung một số điều của Nghị quyết 107 về áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu.
Một trong những nội dung đáng chú ý là đề xuất miễn áp dụng thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đối với các dự án nhà máy điện thực hiện theo hình thức BOT có bảo lãnh của Chính phủ.
Theo đó, số thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa của các dự án này được xác định bằng 0.
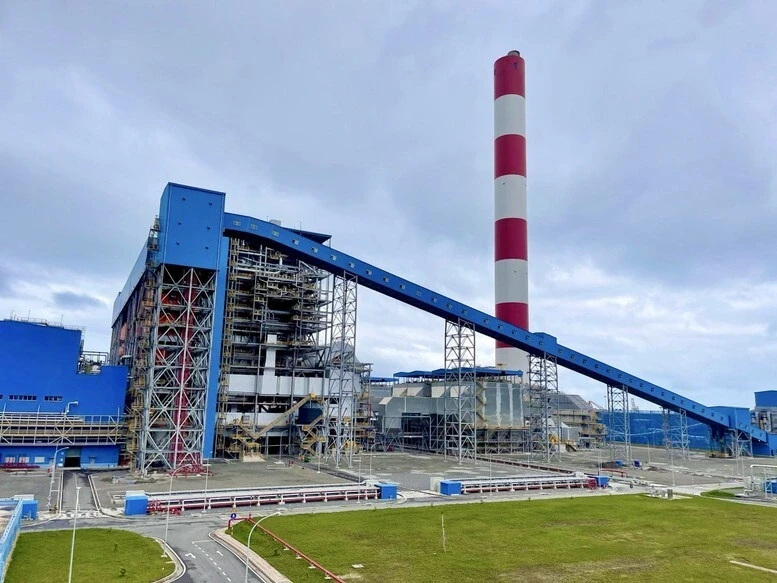
Nhà máy Nhiệt điện BOT Vân Phong 1 (Ảnh: Toàn Thắng).
Theo Bộ Tài chính, đề xuất nhằm bảo đảm thực hiện các cam kết của Chính phủ với nhà đầu tư, hạn chế nguy cơ phát sinh tranh chấp quốc tế, đồng thời tránh làm tăng giá điện do phải kích hoạt cơ chế bồi hoàn đã được quy định trong các hợp đồng BOT.
Cơ quan này cho biết, trong giai đoạn 2005-2015, để đáp ứng nhu cầu cấp bách về phát triển nguồn điện và bảo đảm an ninh năng lượng quốc gia, Việt Nam đã đẩy mạnh thu hút nguồn vốn tư nhân, đặc biệt là vốn đầu tư trực tiếp nước ngoài (FDI), vào các dự án BOT nhà máy điện.
Phần lớn các dự án BOT điện được chấp thuận chủ trương và lựa chọn nhà đầu tư trong giai đoạn này. Trong đó, dự án Mông Dương 2 là dự án đầu tiên ký hợp đồng BOT vào năm 2011, còn Vũng Áng 2 được ký năm 2020.
Theo Bộ Tài chính, quá trình đàm phán, ký kết hợp đồng BOT cũng như các văn bản bảo lãnh của Chính phủ đều tuân thủ đúng quy định. Các hợp đồng đều có điều khoản cam kết duy trì sự ổn định của chính sách hoặc có cơ chế xử lý nếu thay đổi chính sách làm ảnh hưởng đến quyền lợi của nhà đầu tư.
Tuy nhiên, khi Việt Nam triển khai thuế thu nhập doanh nghiệp bổ sung theo quy định về thuế tối thiểu toàn cầu, các dự án BOT điện chưa kịp đánh giá đầy đủ các tác động tài chính đặc thù nên chưa được đưa vào diện miễn trừ.
Bộ Tài chính cho biết điều này khiến nhiều dự án phát sinh khoản thuế bổ sung lên tới hàng chục triệu USD. Đơn cử, dự án Mông Dương 2 dự kiến phải nộp thêm 14,4 triệu USD (đến năm 2040); Vĩnh Tân 1 khoảng 65 triệu USD (đến năm 2043); Nghi Sơn 2 khoảng 189,53 triệu USD (đến năm 2047); Vân Phong khoảng 10 triệu USD (đến năm 2049); Vũng Áng 2 khoảng 52,9 triệu USD (từ năm 2033 đến năm 2040); Hải Dương khoảng 94 triệu USD.
Tổng số thuế thu nhập doanh nghiệp bổ sung dự kiến của 6/7 dự án BOT điện nêu trên lên tới 425,83 triệu USD, tương đương hơn 11.000 tỷ đồng. Trong khi đó, các dự án này đều có quy mô lớn, với khoảng 75-80% tổng vốn đầu tư được tài trợ từ các tổ chức tín dụng quốc tế.
Theo Bộ Tài chính, nghĩa vụ thuế bổ sung sẽ làm giảm dòng tiền của dự án, ảnh hưởng trực tiếp đến tỷ lệ hoàn vốn nội bộ (IRR), từ đó tác động đến các tổ chức cho vay quốc tế. Nếu các bên không đạt được thỏa thuận về phương án xử lý, nguy cơ phát sinh nghĩa vụ bồi thường theo các cam kết trong hợp đồng BOT là hiện hữu.
Từ những căn cứ trên, Bộ Tài chính đề xuất Chính phủ báo cáo Quốc hội xem xét miễn áp dụng thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đối với các dự án BOT điện thuộc diện này.
"Đây là giải pháp phù hợp với hướng dẫn của Tổ chức Hợp tác và Phát triển kinh tế (OECD). Bởi thuế tối thiểu toàn cầu cho phép các quốc gia xử lý linh hoạt với một số trường hợp đặc thù nếu bảo đảm mục tiêu chung của chính sách", Bộ Tài chính nêu.
Đối với các tập đoàn đa quốc gia có nhiều doanh nghiệp thành viên tại Việt Nam, thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa vẫn được áp dụng theo quy định hiện hành. Tuy nhiên, phần thuế được phân bổ cho doanh nghiệp thực hiện dự án BOT điện sẽ được xác định bằng 0. Trường hợp doanh nghiệp BOT là pháp nhân duy nhất của tập đoàn tại Việt Nam thì toàn bộ số thuế bổ sung tối thiểu nội địa phát sinh cũng được xác định bằng 0.