74 tỷ USD đổi lấy vài tuần bình yên
Đồng yên tiếp tục là bài toán đau đầu của Chính phủ Nhật Bản. Cuối tháng 4, khi tỷ giá rơi xuống ngưỡng 160,72 yên/USD - mức yếu nhất trong gần 2 năm - Bộ Tài chính Nhật Bản đã tung ra gói can thiệp quy mô chưa từng có. Gần 74 tỷ USD được sử dụng trong vòng một tháng để mua vào đồng yên, đánh dấu đợt can thiệp ngoại hối lớn nhất trong lịch sử nước này.
Động thái mạnh tay giúp đồng yên phục hồi trong ngắn hạn. Tuy nhiên, hiệu ứng nhanh chóng phai nhạt. Chỉ hơn một tháng sau, tỷ giá lại quay về vùng 160 yên/USD, buộc Bộ trưởng Tài chính Satsuki Katayama nhiều lần phát tín hiệu rằng Tokyo "sẵn sàng hành động" nếu thị trường tiếp tục biến động bất thường.
Theo giới chuyên gia, đằng sau sự suy yếu của đồng yên là hàng loạt áp lực đan xen. Đầu tiên là cú sốc năng lượng. Xung đột tại Trung Đông làm gia tăng nguy cơ gián đoạn nguồn cung dầu, đẩy giá năng lượng thế giới leo thang.
Với một quốc gia nhập khẩu gần như toàn bộ nhu cầu dầu mỏ, trong đó hơn 95% đến từ Trung Đông, Nhật Bản phải chi nhiều USD hơn để thanh toán hóa đơn năng lượng. Nhu cầu nắm giữ USD vì thế tăng mạnh, tạo thêm áp lực lên đồng yên.
Yếu tố thứ hai là chênh lệch lãi suất. Dù Ngân hàng Trung ương Nhật Bản (BOJ) đã nâng lãi suất lên mức cao nhất trong khoảng 30 năm, mặt bằng lãi suất tại Nhật vẫn thấp hơn rất nhiều so với Mỹ.
Khoảng cách này khiến dòng vốn tiếp tục rời khỏi Nhật Bản để tìm kiếm lợi suất cao hơn ở nước ngoài. Hoạt động vay đồng yên với chi phí thấp để đầu tư vào tài sản bằng USD vẫn diễn ra sôi động, kéo đồng yên xuống thấp hơn.
Áp lực càng gia tăng khi BOJ không phát tín hiệu rõ ràng về lộ trình tăng lãi suất tiếp theo, trong khi thị trường lại nâng kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) sẽ duy trì lãi suất cao lâu hơn do rủi ro lạm phát từ giá dầu.
Yếu tố thứ ba đến từ tâm lý thị trường. Khi giới đầu tư tin rằng xu hướng giảm của đồng yên chưa kết thúc, các quỹ đầu cơ tiếp tục bán khống đồng tiền này. Điều đó khiến mọi nỗ lực can thiệp của chính phủ chỉ mang tính "chữa cháy".
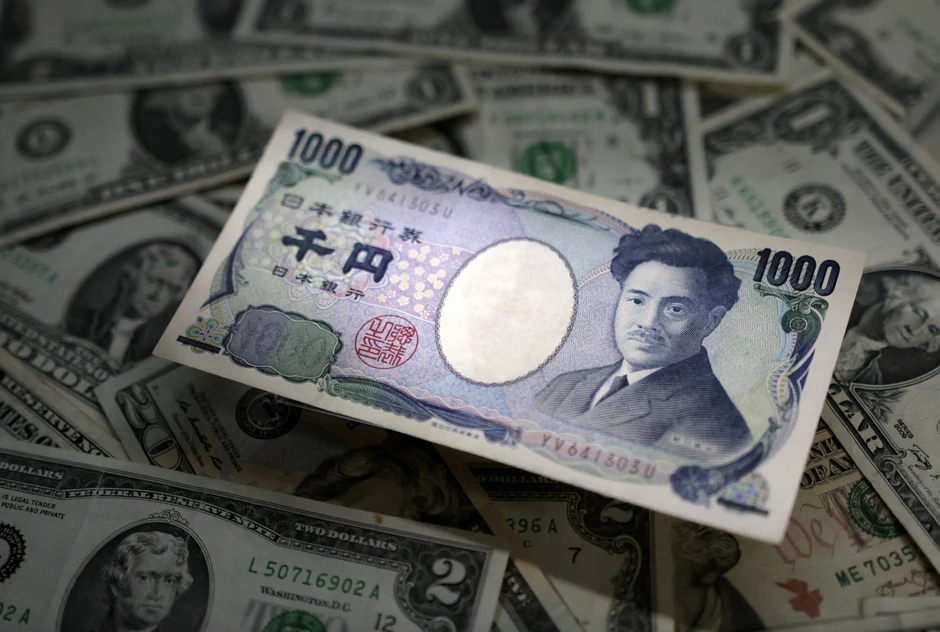
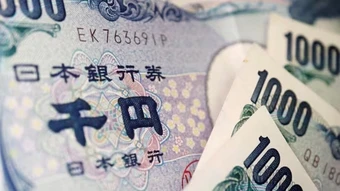
Tờ tiền yên Nhật (Ảnh: Reuters).
Lợi thế bỗng biến thành bất lợi
Trong nhiều năm, đồng yên suy yếu từng được xem là lợi thế của nền kinh tế Nhật Bản. Một đồng nội tệ rẻ giúp hàng hóa xuất khẩu cạnh tranh hơn và biến Nhật Bản thành điểm đến hấp dẫn đối với khách du lịch quốc tế.
Tuy nhiên, chi phí nhập khẩu leo thang khiến doanh nghiệp chịu áp lực lợi nhuận, trong khi người dân phải đối mặt với giá thực phẩm, điện và nhiên liệu tăng cao. Khủng hoảng chi phí sinh hoạt đã trở thành vấn đề chính trị lớn, góp phần làm suy giảm mức độ ủng hộ đối với các chính phủ trước đây.
Không chỉ vậy, đồng yên yếu còn khiến Nhật Bản chịu sức ép từ Mỹ. Tổng thống Donald Trump nhiều lần chỉ trích tỷ giá thấp của đồng yên tạo lợi thế không công bằng cho hàng xuất khẩu Nhật Bản, đưa vấn đề tiền tệ trở thành một chủ đề trong các cuộc đàm phán thương mại song phương.
Theo cơ chế hiện hành, Bộ Tài chính Nhật Bản là cơ quan quyết định can thiệp, còn BOJ trực tiếp thực hiện giao dịch thông qua các ngân hàng thương mại. Để nâng giá đồng yên, Nhật Bản bán USD từ nguồn dự trữ ngoại hối và mua vào đồng nội tệ.
Đến cuối tháng 4, dự trữ ngoại hối của nước này đạt khoảng 1.170 tỷ USD. Tuy nhiên, chỉ sau một tháng can thiệp, quy mô đã giảm xuống còn khoảng 1.090 tỷ USD.
Lịch sử cho thấy mỗi lần Tokyo can thiệp, đồng yên thường bật tăng rất mạnh trong vài giờ đầu, thậm chí tăng 4-5 yên so với USD chỉ trong một phiên. Tuy nhiên, hiệu ứng này hiếm khi kéo dài nếu không đi kèm sự thay đổi về chính sách tiền tệ.
Các chuyên gia nhận định, dự trữ ngoại hối có thể giúp chính phủ làm chậm đà mất giá của đồng yên, nhưng không thể thay đổi quy luật cung - cầu trên thị trường.
Giải pháp bền vững hơn là thu hẹp khoảng cách lãi suất với Mỹ để dòng vốn quay trở lại Nhật Bản. Đây cũng là quan điểm mà Bộ trưởng Tài chính Mỹ Scott Bessent gần đây nhấn mạnh. Theo ông, thay vì tiếp tục tiêu tốn hàng chục tỷ USD từ dự trữ ngoại hối, BOJ cần mạnh dạn nâng lãi suất để đồng yên tự phục hồi theo các yếu tố kinh tế cơ bản.
Trong bối cảnh giá dầu vẫn neo cao, Fed chưa có dấu hiệu sớm nới lỏng chính sách tiền tệ và bất ổn địa chính trị tiếp diễn, áp lực lên đồng yên nhiều khả năng sẽ còn kéo dài. Với Tokyo, những đợt can thiệp quy mô lớn có thể chỉ giúp kéo dài thời gian, chứ chưa đủ để đảo ngược xu hướng của thị trường.