Bộ Tài chính (Cục Thuế) mới đây đã có văn bản phản hồi liên quan đến ý kiến của doanh nghiệp taxi về quy định hóa đơn điện tử, khẳng định quy định hiện hành không bắt buộc lập hóa đơn theo từng chuyến xe và không làm tăng chi phí tuân thủ.
Cụ thể, dư luận phản ánh về việc "taxi kêu khó vì phải lập hóa đơn điện tử từng chuyến xe".
Bộ Tài chính cho biết, tại khoản 5 Điều 26 Luật Quản lý thuế số 108/2026/QH15 quy định về nguyên tắc, quyền và trách nhiệm lập, quản lý, sử dụng hóa đơn điện tử.
Tại khoản 4 Điều 9 và khoản 3 Điều 16 Nghị định số 254 ngày 30/6 quy định chi tiết một số điều và biện pháp để tổ chức hướng dẫn thi hành Luật Quản lý thuế số 108/2026/QH15 về hóa đơn điện tử, chứng từ điện tử quy định thời điểm lập hóa đơn và trách nhiệm của người bán hàng hóa, cung cấp dịch vụ sử dụng hóa đơn điện tử không có mã của cơ quan thuế.
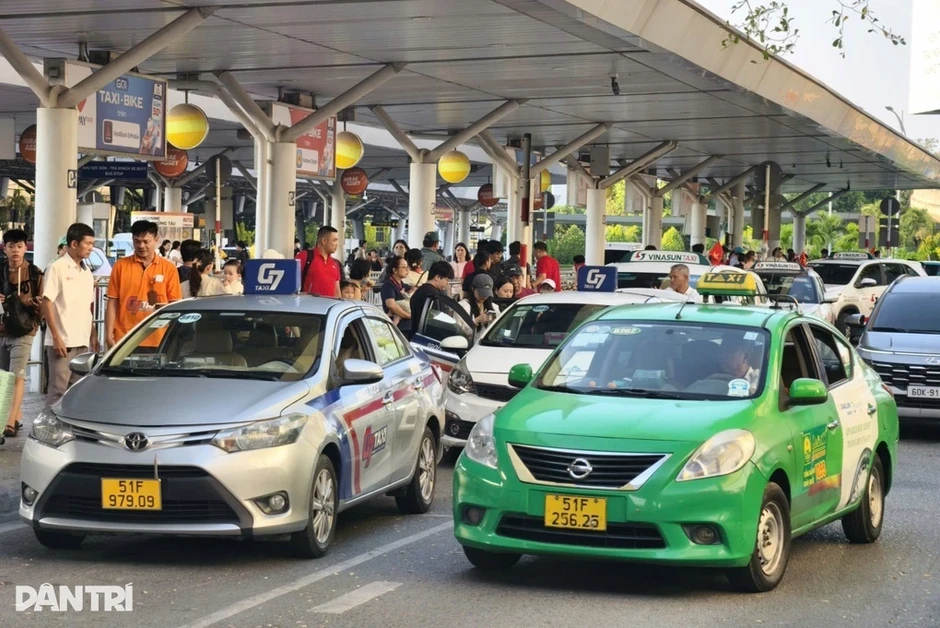
Taxi đón khách ở TPHCM (Ảnh: Hoàng Hướng).
Căn cứ quy định nêu trên, Nghị định không quy định việc lập hóa đơn tổng đối với hoạt động kinh doanh vận tải hành khách bằng xe taxi. Thời điểm lập hóa đơn đối với hoạt động kinh doanh vận tải hành khách bằng xe taxi, doanh nghiệp đáp ứng điều kiện có hệ thống phần mềm quản lý chi tiết từng giao dịch, có dữ liệu thu tiền được lưu trữ trên hệ thống theo từng giao dịch được thực hiện theo quy định.
Cụ thể, đối với dịch vụ cung cấp cho khách hàng là doanh nghiệp, tổ chức, thời điểm lập hóa đơn là thời điểm hoàn thành việc đối soát dữ liệu giữa các bên nhưng chậm nhất không quá ngày 7 của tháng sau tháng phát sinh việc cung cấp dịch vụ.
Đối với dịch vụ cung cấp cho cá nhân là người tiêu dùng không cung cấp thông tin, doanh nghiệp gửi cơ sở dữ liệu thông tin chi tiết giao dịch đến cơ quan thuế theo Bảng thông tin chi tiết giao dịch.
Đối với dịch vụ cung cấp cho khách hàng lấy hóa đơn ngay sau khi cung cấp dịch vụ (có thể bao gồm cả doanh nghiệp, tổ chức hoặc cá nhân) thì thực hiện lập hóa đơn điện tử cho khách hàng đồng thời chuyển dữ liệu hóa đơn đến cơ quan thuế theo quy định.
“Quy định như trên không làm tăng chi phí tuân thủ và đã được quy định tại Nghị định số 254/2026”, Bộ Tài chính khẳng định.