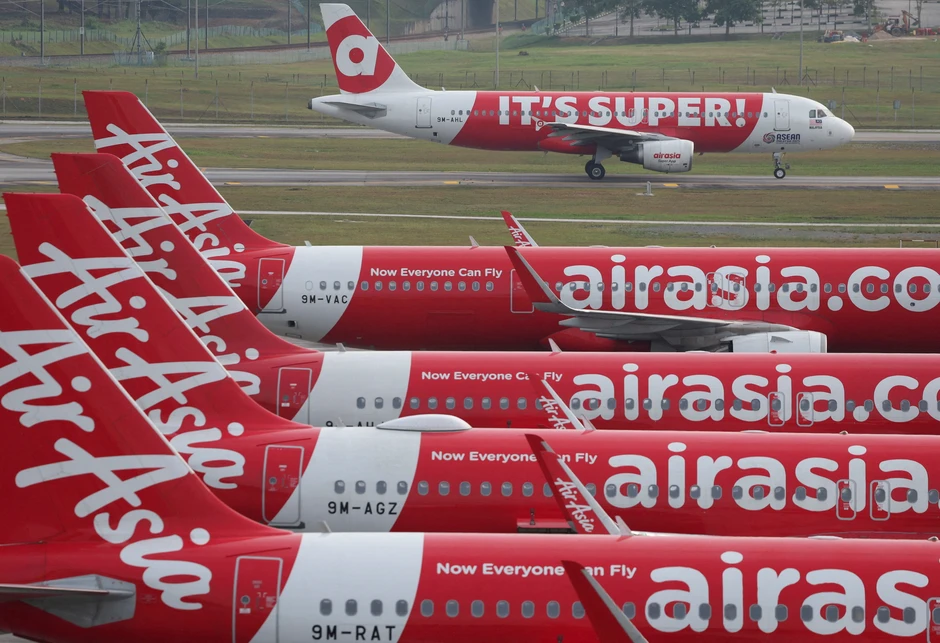
AirAsia là hãng bay nổi tiếng châu Á với mô hình hàng không giá rẻ, mạng bay rộng và khả năng khai thác đội tàu bay với chi phí thấp.
Từng "làm mưa làm gió" trên thị trường hàng không với chiến lược giá rẻ, nhưng đến nay hãng hàng không Malaysia đang phải xử lý một bài toán khó để duy trì hoạt động trong khi chi phí tăng nhanh, lợi nhuận suy giảm và áp lực lên dòng tiền ngày càng rõ rệt.
Mắc kẹt giữa chi phí và nợ vay
Bức tranh tài chính của AirAsia xấu đi nhanh trong quý II năm nay khi hãng cùng lúc chịu tác động từ giá nhiên liệu tăng vọt và biến động tỷ giá.
AirAsia ghi nhận doanh thu 5,1 tỷ ringgit (khoảng 1,25 tỷ USD) trong quý II, gần như đi ngang so với cùng kỳ dù công suất đã giảm 11%. Tuy nhiên, chi phí nhiên liệu tăng tới 58%, với giá nhiên liệu máy bay bình quân lên 183 USD/thùng.
Kết quả, AirAsia lỗ ròng 830,5 triệu ringgit (khoảng 203 triệu USD) trong quý. Trong đó, riêng khoản lỗ tỷ giá là 331 triệu ringgit (81 triệu USD). Nếu loại khoản này, hãng vẫn lỗ 499,6 triệu ringgit (122 triệu USD). AirAsia cho biết EBITDA vẫn dương 442,6 triệu ringgit (108 triệu USD), nhưng con số này đã giảm 56% so với cùng kỳ.
Do đó, vấn đề của AirAsia không chỉ nằm ở một khoản lỗ tỷ giá. Hoạt động kinh doanh cốt lõi cũng đang chịu sức ép khi chi phí nhiên liệu tăng nhanh hơn khả năng chuyển phần tăng thêm sang giá vé.
Hàng không giá rẻ đặc biệt nhạy cảm với biến động nhiên liệu bởi đây là một trong những khoản chi phí lớn nhất, trong khi khả năng tăng giá vé có giới hạn vì nhóm khách hàng chính của hãng rất nhạy cảm với giá. Reuters nhận định đây cũng là lý do nhiều hãng bay giá rẻ Đông Nam Á cùng chịu áp lực khi giá nhiên liệu tăng mạnh trong năm nay.
AirAsia đã cố gắng chuyển phần chi phí này sang hành khách. Hãng cho biết các biện pháp điều chỉnh giá vé và phụ thu nhiên liệu đã bù đắp khoảng 70% phần chi phí nhiên liệu tăng thêm trong quý II. Giá vé bình quân trong tháng 5 và 6 của hãng đã tăng hơn 20% so với cùng kỳ năm ngoái.
Nhưng như vậy vẫn chưa đủ để tránh thua lỗ vì áp lực còn nằm ở quy mô nghĩa vụ tài chính.
Tính đến cuối tháng 6, AirAsia có tổng nợ phải trả khoảng 18,4 tỷ ringgit (4,5 tỷ USD), trong khi tiền và các khoản tương đương tiền chỉ khoảng 954 triệu ringgit (234 triệu USD). Reuters cho biết hãng còn nợ Malaysia Airports Holdings Berhad (MAHB) ít nhất 500 triệu ringgit (122 triệu USD) liên quan đến các khoản phí sân bay.
Dù con số nợ phải trả 18,4 tỷ ringgit là tổng nghĩa vụ phải trả, không đồng nghĩa toàn bộ là khoản vay đến hạn ngay, chênh lệch rất lớn giữa nghĩa vụ tài chính và lượng tiền mặt cho thấy AirAsia đang chịu áp lực thanh khoản đáng kể.
Đây cũng là lý do câu chuyện của AirAsia không còn đơn thuần là một quý kinh doanh thua lỗ. Hãng cần tiền để vừa duy trì hoạt động, vừa tái cấp vốn và xử lý các nghĩa vụ hiện hữu.
Cắt chuyến, trả máy bay và tìm thêm vốn
Phản ứng đầu tiên của AirAsia là thu hẹp những phần hoạt động đang kéo hiệu quả chung đi xuống.
Trong quý II, hãng đã giảm 11% công suất. Sang quý III, AirAsia dự kiến tiếp tục giảm 20-25% công suất so với cùng kỳ năm ngoái, vốn cũng là giai đoạn thấp điểm của nhu cầu đi lại trong khu vực.
Hãng đồng thời tạm dừng các đường bay kém hiệu quả, trì hoãn kế hoạch mở trung tâm tại Bahrain và tái cấu trúc hoạt động tại Philippines, Indonesia. Những thị trường đang có lợi nhuận, đặc biệt là các đường bay ngắn chặng tại Malaysia và Campuchia, vẫn được duy trì.
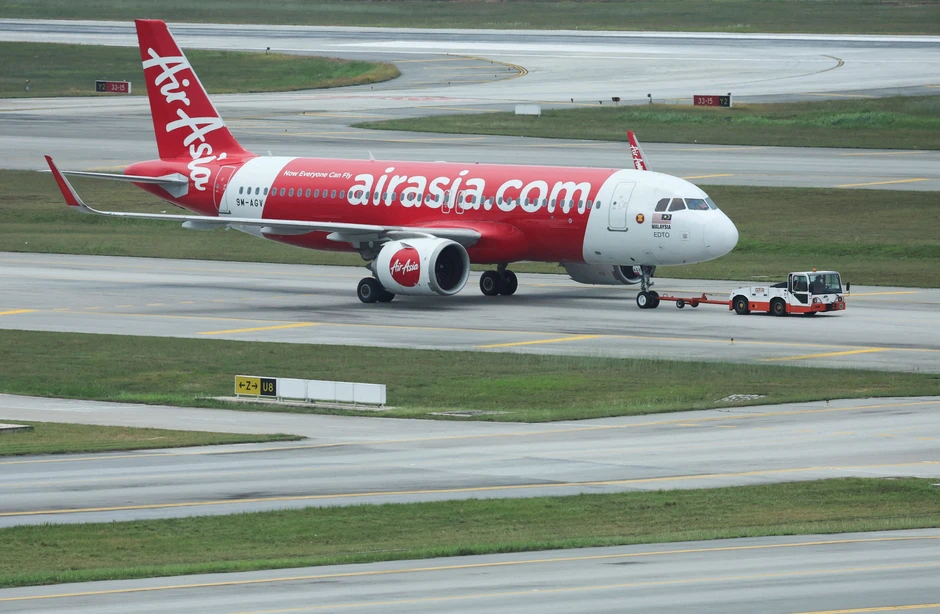 |
AirAsia đang phải tái cấu trúc đội bay và mạng bay. Ảnh: Reuters. |
Đội tàu bay cũng được thu gọn. AirAsia dự kiến trả lại 25 máy bay cũ trong năm 2026 nhằm loại bỏ các khoản thuê cố định và giảm chi phí. Hãng cho biết sẽ tập trung nguồn lực vào những máy bay và đường bay có khả năng tạo lợi nhuận cao hơn.
AirAsia cũng đang tìm nguồn vốn mới. Hãng cho biết đang làm việc với các tổ chức tài chính trong và ngoài nước để huy động khoảng 1 tỷ USD từ thị trường quốc tế, cùng 700 triệu ringgit (khoảng 171 triệu USD) từ các khoản tín dụng trong nước. Nguồn vốn này chủ yếu phục vụ tái cấu trúc nợ và củng cố thanh khoản.
Trước đó, trong quý I, AirAsia đã huy động được 300 triệu USD để tái cấp vốn và giảm nghĩa vụ nợ trong năm.
Theo các nguồn tin của Reuters, ước tính AirAsia có thể cần ít nhất 3 tỷ USD vốn mới để xử lý các vấn đề tài chính. Con số này cao hơn đáng kể mục tiêu huy động 1 tỷ USD từ thị trường quốc tế mà AirAsia công bố.
Đáng chú ý, AirAsia cho biết hãng hiện chiếm khoảng 40% thị phần hàng không Malaysia và 60% thị phần nội địa. Vì vậy, nếu hãng phải thu hẹp đáng kể hoạt động, tác động có thể lan sang mạng bay nội địa, việc làm, sân bay và khả năng kết nối hàng không giá rẻ của Malaysia.
Đây là lý do chính phủ Malaysia cũng đang can thiệp ở cấp độ đánh giá và chuẩn bị phương án, thay vì chỉ chờ kết quả huy động vốn của AirAsia.