Tại công văn trả lời Hiệp hội Doanh nghiệp tỉnh Tuyên Quang về việc đơn vị này cho rằng quy định về điều kiện thanh toán không dùng tiền mặt của pháp luật thuế lấn sang pháp luật về lao động, Bộ Tài chính cho biết chưa chính xác.
Bộ Tài chính cho biết Bộ luật Lao động năm 2019 và Nghị định số 145/2020 của Chính phủ đã quy định cụ thể hình thức trả lương và kỳ hạn trả lương cho người lao động.
Theo đó, doanh nghiệp và người lao động được thỏa thuận về hình thức trả lương theo thời gian, sản phẩm hoặc khoán; về kỳ hạn trả lương nếu theo giờ, ngày, tuần thì được trả lương sau giờ, ngày, tuần làm việc; người lao động hưởng lương theo tháng được trả một tháng một lần hoặc nửa tháng một lần...
Tuy nhiên, để được tính vào chi phí được trừ khi tính thuế thu nhập doanh nghiệp thì doanh nghiệp phải tuân thủ quy định. Trong đó, quy định về thanh toán không dùng tiền mặt đối với khoản thanh toán từng lần có giá trị từ 5 triệu đồng trở lên đã được quy định rõ.
Đối với các khoản thanh toán từng lần có giá trị dưới 5 triệu đồng mà doanh nghiệp sử dụng tiền mặt (bao gồm cả khoản chi tiền lương, tiền công cho người lao động), nếu đáp ứng điều kiện là khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp, có đủ hóa đơn, chứng từ theo quy định thì doanh nghiệp vẫn được tính vào chi phí được trừ.
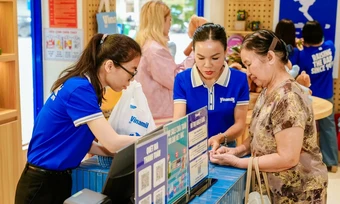
Kiểm tra giao dịch tiền tại ngân hàng (Ảnh: Mạnh Quân).
Cơ quan này cũng cho biết chủ trương, quan điểm chỉ đạo đẩy mạnh việc áp dụng phương thức thanh toán không dùng tiền mặt trong nền kinh tế để tiết kiệm nguồn lực, minh bạch hóa các giao dịch kinh tế, phòng chống thất thu thuế, tội phạm là thống nhất, xuyên suốt trong giai đoạn vừa qua.
Để góp phần cùng các giải pháp khác trong việc thúc đẩy thanh toán không dùng tiền mặt trên phạm vi toàn nền kinh tế, Luật Thuế thu nhập doanh nghiệp 2025 đã quy định về điều kiện thanh toán không dùng tiền mặt để được tính vào chi phí được trừ và giao Chính phủ quy định chi tiết.
Trên cơ sở đó, Nghị định số 320 đã quy định với các khoản thanh toán từng lần của doanh nghiệp có giá trị từ 5 triệu đồng trở lên, để tính vào chi phí được trừ thì doanh nghiệp phải có chứng từ thanh toán không dùng tiền mặt.
“Việc Hiệp hội Doanh nghiệp tỉnh Tuyên Quang cho rằng quy định về điều kiện thanh toán không dùng tiền mặt của pháp luật thuế lấn sang pháp luật về lao động là chưa chính xác. Pháp luật thuế thu nhập doanh nghiệp chỉ quy định điều kiện được tính vào chi phí được trừ, không điều chỉnh hình thức, kỳ hạn chi trả tiền lương của doanh nghiệp cho người lao động”, Bộ Tài chính nhấn mạnh.
“Việc người dân, doanh nghiệp có ý kiến phản biện các chính sách mới ban hành là cần thiết để đưa chính sách, pháp luật đi vào thực tiễn đời sống. Tuy nhiên, việc phản biện cần dựa trên sự nghiên cứu đầy đủ các quy định của pháp luật và có dẫn chứng cụ thể; đồng thời, cần phân tích rõ vướng mắc ở khâu nào, quy định nào trong quá trình thực hiện để các cơ quan liên quan kịp thời sửa đổi, bổ sung cho phù hợp…”, văn bản nêu.
Bộ Tài chính cho biết luôn thực hiện theo đúng trình tự, thủ tục của Luật Ban hành văn bản quy phạm pháp luật, luôn lắng nghe, nghiên cứu tiếp thu các ý kiến góp ý hợp lý, xác đáng của người dân, doanh nghiệp, các hiệp hội và các tổ chức có liên quan.
Bộ Tài chính đề nghị Hiệp hội đẩy mạnh hơn nữa việc tham gia góp ý, phản biện đối với các dự án xây dựng văn bản quy phạm pháp luật trong lĩnh vực thuế, kịp thời phản ánh các kiến nghị, đề xuất của cộng đồng doanh nghiệp.